アトム(7412)の株価が急落した理由|株主優待が2年で4分の1になった13年保有の記録
よう
アラフォー独身男性の高配当株投資
高配当株を51銘柄持っています。そのうち、買った値段を下回っているのは6銘柄です(2026年9月末)。その中で2番目に負けているのが、このジャックス(8584)です。
2024年3月に5,700円で買って、2026年9月末は3,565円。-37.46%です。
この記事は、うまくいった話ではありません。なぜ高配当だと思って買った株が、こうなったのかを、決算の数字で振り返った記録です。同じ買い方をしそうな人の役に立てばと思って書きました。
買ったのは2024年3月25日、株価5,700円でした。
理由は単純で、当時の高配当株リストに入っていたからです。会社予想の配当は210円、利回りにすると3.68%。私のポートフォリオの平均(当時4.57%)よりは低いものの、金融セクターの分散として買いました。
クレジットカードのジャックスとして名前は知っていましたし、創業1954年、三菱UFJ銀行が約20%を持つ持分法適用関連会社という安定感もありました。
その月の記録には、こう書いています。
「3月は新たに1件銘柄購入を行いました。購入金額はポートフォリオに占める割合が限定的であったため、セクター別割合への影響はほとんどありませんでした」
特に深く考えて買ったわけではない、というのが正直なところです。
結論から言うと、私が買ったのは、ジャックスの利益がいちばん大きかった期でした。
決算の推移です。
| 決算期 | 当期利益 | EPS | ROE | 年間配当 |
|---|---|---|---|---|
| 2024年3月期(購入した期) | 238億円 | 685円 | 10.32% | 220円 |
| 2025年3月期 | 186億円 | 536円 | 7.50% | 190円 |
| 2026年3月期 | 153億円 | 380円 | 5.16% | 200円 |
| 2027年3月期(会社予想) | — | 223円 | 3.34% | 200円(予想) |
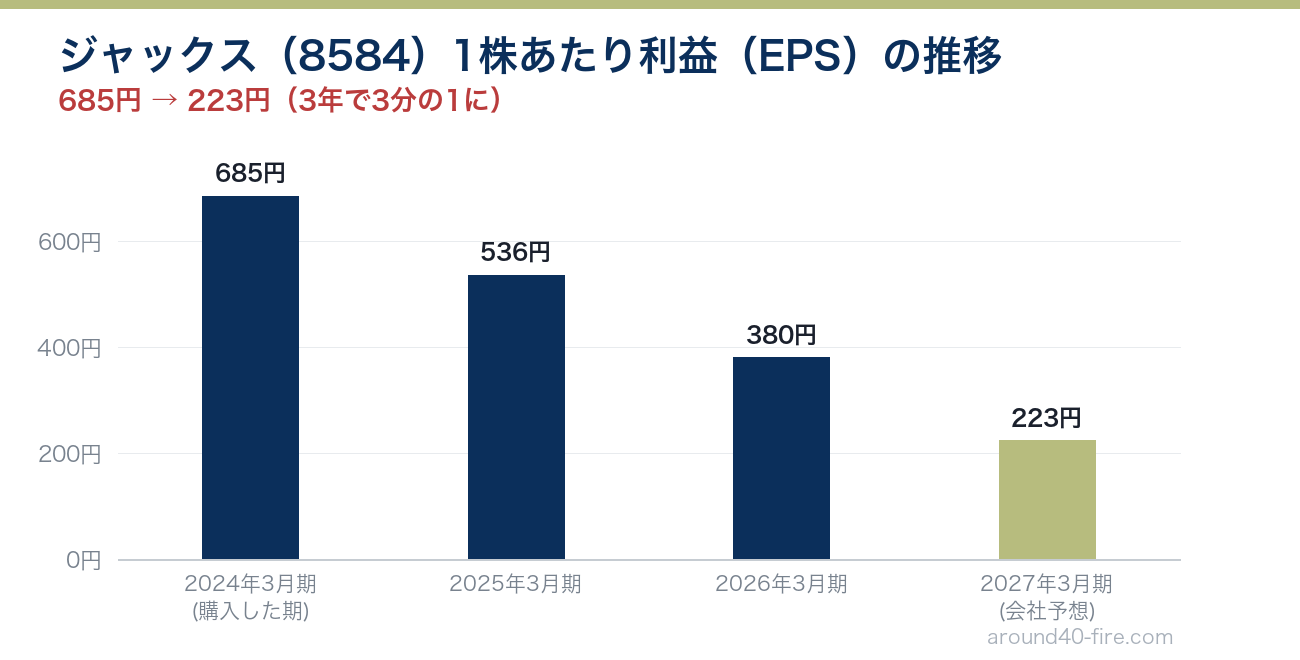
EPS(1株あたり利益)が685円から223円へ、3分の1になっています。株価は5,700円から3,565円へ-37.46%。株価の下がり方と、利益の減り方が対応しています。
つまりこれは、相場全体が悪かったとか、一時的に売られたという話ではありません。会社の稼ぐ力が落ちた分、株価が下がったということです。
ただし、EPSが3分の1になった理由は、利益が減ったことだけではありません。
2025年9月12日、ジャックスは三菱UFJ銀行に対して9,980,831株を新しく発行しました。1株3,916円、金額にして約390億円です。これで発行済の株式数は3,507万株から4,505万株へ、28.5%増えました。
EPSは「利益 ÷ 株数」で計算します。株数が増えれば、同じ利益でも1株あたりは薄まります。分けて見るとこうなります。
株数が増えていなければ、同じ100億円の利益でもEPSは約288円だった計算になります。下がった理由の大半は利益の減少ですが、それだけではありませんでした。
この増資は、2025年3月に結んだ三菱UFJ銀行との資本業務提携にともなうものです。私が買った当時、三菱UFJ銀行の持ち株は701万株・20.0%でしたが、いまは1,765万株・39.17%になっています。
提携が深まること自体は悪い話ではありません。ただ株主から見ると、1株の取り分が薄まったのは事実です。買ったあとにこういうことが起きる、という例として書いておきます。
もうひとつ、タイミングが悪いことがありました。
買った時に見ていた「210円」という配当は、その期のうちに消えました。私が計算した3.68%という利回りは、実現しなかったことになります。
その後、2026年3月期は200円に戻し、2027年3月期も200円の予想です。減配は1回で止まっています。
利益が減ったから株価が下がった、というのが大きな流れです。では実際に、いつ、何が出たときに下がったのか。買ってから2026年9月末までに、1日で6%以上下げた局面は5回ありました。会社の開示と並べてみます。
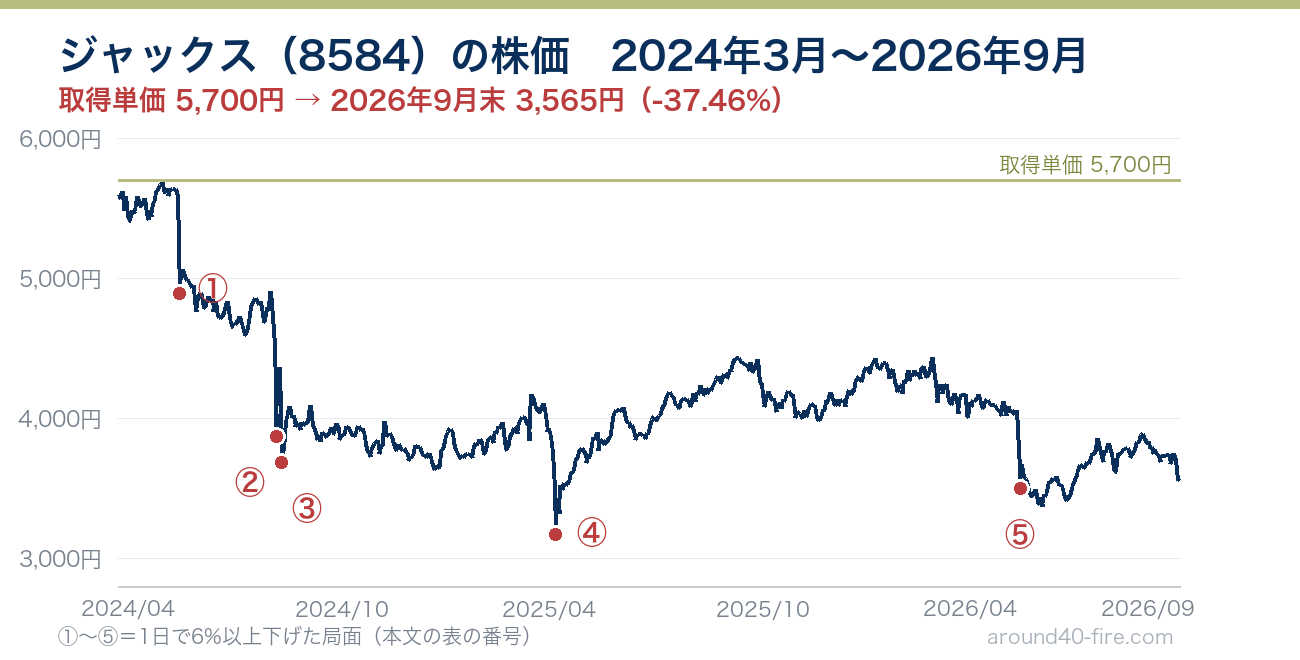
| 日付 | 終値 | 下落率 | その前に出ていたこと |
|---|---|---|---|
| ① 2024年5月16日 | 5,590円 → 4,890円 | -12.5% | 前日に決算を発表。次の期は18.0%の減益予想 |
| ② 2024年8月5日 | 4,525円 → 3,865円 | -14.6% | 会社の発表はなし(日経平均が-12.4%) |
| ③ 2024年8月8日 | 4,360円 → 3,680円 | -15.6% | 前日に業績予想の下方修正と減配を発表 |
| ④ 2025年4月4日・7日 | 3,755円 → 3,165円 | 2営業日で-15.7% | 会社の発表はなし(日経平均が4月7日に-7.8%) |
| ⑤ 2026年5月15日・18日 | 4,055円 → 3,495円 | 2営業日で-13.8% | 決算で34.7%の減益予想。中期経営計画も見直し |
5回のうち3回は会社の発表の直後、2回は相場全体が大きく下げた日でした。
① 2024年5月16日(-12.5%)。前日の取引終了後に、2024年3月期の決算が出ました。この期の純利益は238億円でしたが、同時に出た2025年3月期の予想は195億円で、18.0%の減益でした。私が買ってから2か月たたないうちのことです。同じ日の日経平均は+1.4%でした。
③ 2024年8月8日(-15.6%)。前日の取引終了後に、会社は2025年3月期の予想を下方修正しました。純利益は195億円から165億円へ。配当予想も210円から180円に下げています。理由として開示に書かれているのは、ベトナムとインドネシアの市況の低迷と、インドネシアでの貸倒関連費用の増加です。同じ日の日経平均は-0.7%でした。
⑤ 2026年5月15日・18日(2営業日で-13.8%)。5月15日の15時に、2026年3月期の決算と一緒に、3つのことが発表されました。
配当予想は200円で据え置かれましたが、発表の当日に-6.9%、翌営業日に-7.4%下がりました。
3回とも、出ていたのは「これから先の利益の見通しが下がった」という発表でした。
残りの2回は、ジャックスからの発表がない日でした。日経平均と並べると、相場全体が大きく下げた日と重なっています。
| 日付 | ジャックス | 日経平均 |
|---|---|---|
| 2024年8月5日 | -14.6% | -12.4% |
| 2024年8月6日(翌日) | +11.3% | +10.2% |
| 2025年4月4日 | -6.9% | -2.8% |
| 2025年4月7日 | -9.4% | -7.8% |
| 2025年4月8日(翌日) | +8.2% | +6.0% |
どちらも翌日には大きく戻しています。2025年4月7日につけた3,095円が、買ってからのいちばん安い値段です。
ただ、②のあとは戻りきる前に③の減配の発表が来ました。7月末に4,905円だった株価は、8月8日には3,680円になっています。
2026年9月11日には、構造改革が発表されました。全国11か所の審査の拠点を7か所にまとめ、廃止する4拠点で働く180名を対象に、異動・働き方の変更・退職のいずれかを選んでもらうという内容です。全員が退職を選んだ場合、特別退職金は最大で11億円程度と見込まれています。
この発表では、株価はほとんど動きませんでした(9月11日は+1.1%、翌営業日は+0.1%)。
9月29日は中間配当の権利落ち日で、3,705円から3,555円へ-4.0%下がり、9月末の終値は3,565円です。取得単価の5,700円からは-37.46%になりました。
ここからは、悪い話ばかりではない部分です。
買ってから今までに受け取った配当を、1株あたりで並べるとこうなります。
| 受取時期 | 1株あたり配当 |
|---|---|
| 2024年3月(2024年3月期 期末) | 120円 |
| 2024年9月(2025年3月期 中間) | 90円 |
| 2025年3月(2025年3月期 期末) | 100円 |
| 2025年9月(2026年3月期 中間) | 100円 |
| 2026年3月(2026年3月期 期末) | 100円 |
| 合計 | 510円 |
1株あたり510円。取得単価5,700円に対して8.9%を回収したことになります。
株価の下落-37.46%と差し引きすると、実質は約-28.5%です。負けていることに変わりはありませんが、配当が下落の4分の1近くを埋めた計算になります。なお、2026年9月末基準の中間配当(予想100円)は入金前なので、ここには入れていません。
株価だけを見ていると「6割ほどになった」ですが、配当を含めると景色が少し変わります。これは高配当株を持っていて初めて実感した部分でした。
ジャックスの配当は年2回です。権利が確定するのは3月末と9月末で、私の口座への入金は、期末配当が6月、中間配当が11月でした。2026年3月期の期末配当(100円)は、決算短信で支払開始予定日が2026年6月26日とされていました。
2026年9月末の数字です。
時価で5%を超えているので、数字だけ見れば「高配当株」に見えます。ただ、ここは慎重に見るべきだと思っています。
2027年3月期のEPS予想は223円、配当は200円。つまり配当性向は約90%です。
稼いだ利益のほとんどを配当に回している状態で、これは余裕がある水準ではありません。利益がこれ以上落ちれば、配当を維持するのが難しくなります。PBRも0.54倍(2026年3月期末の1株あたり純資産6,625円で計算)と、市場からの評価は厳しいままです。
「利回りが5%だから買い」ではない、というのが今回いちばん身にしみた点です。利回りは株価が下がっても上がります。
私が買った理由はこれでした。でもリストに載る条件は「配当利回りが高いこと」だけです。その配当が来期以降も続くのかは、リストには書いていません。
あとから見れば、ジャックスは利益が過去最高の期にいました。利益がピークのとき、配当も過去最高になり、利回りも高く見える。高配当リストは、そういう銘柄を拾いやすい構造になっています。
当時の私は、配当利回りしか見ていませんでした。今なら最低限これを確認します。
2024年3月期のジャックスは配当220円・EPS685円で、配当性向は32%でした。数字上は健全です。見るべきだったのは配当性向ではなく、EPSがそこから伸びるのかどうかでした。
この銘柄は-37.46%ですが、ポートフォリオ全体では問題になっていません。51銘柄に分散していて、1銘柄あたりの比率が小さいからです。
買った当時の記録にも「ポートフォリオに占める割合は2.81%」と書いてありました。分散していなければ、この記事は書けていなかったと思います。
いまのところ、売るつもりはありません。ただし理由は「いつか株価が戻ると思うから」ではありません。
理由はひとつで、配当が出続けているからです。
私の投資は「配当を受け取り続けること」が目的なので、配当が出ている限りは持つというのが方針です。株価が戻るかどうかは、正直わかりません。
逆に言えば、配当が止まったり、大きく減らされたりしたら、その時は考え直します。配当性向90%という数字は、その可能性がゼロではないことを示しています。
負けている銘柄を持ち続けるのは気分の良いものではありませんが、売らない理由を自分の言葉で説明できるかどうかは決めておくべきだと思っています。
高配当株投資を3年やって、2番目に負けているのがこの銘柄です。
原因ははっきりしていて、利益がピークの期に、利回りだけを見て買ったことでした。株価は-37.46%、EPSは3分の1になりました。
それでも配当は510円ぶん受け取れましたし、51銘柄に分散していたおかげで全体は揺らぎませんでした。この2つがなければ、もっと大きな失敗になっていたと思います。
うまくいった記録より、こういう記録のほうが後から役に立つと思って残しておきます。
※記載の数値は2026年9月末時点のもので、その後変動します。株価は各日の終値(IRBANK)、日経平均株価は日次終値をもとにしています。