新NISAの投資方針|アラフォー独身が高配当株を選ぶ理由
よう
アラフォー独身男性の高配当株投資
高配当株を51銘柄、いちばん古いものは14年持っています。この記事は、その方針をまとめたものです。
ただ、方針だけを並べても「そう書いてあるだけ」になってしまいます。ですので、その方針で13年やってみて実際にどうなったかを、自分の記録の数字とセットで書きました。うまくいったことも、そうでなかったことも載せています。
株式は一般的に短期的な値動きが大きく、短期売買は非常に難易度が高いです。
売買による利鞘(キャピタルゲイン)ではなく、あくまで配当金(インカムゲイン)を求めた投資のため、価格の一時的な変化には対応せず、10年や15年以上の長期的な視点で投資することで、企業の成長とともに配当金収入を増やしていくようにしています。
実際にどうなったか
いちばん分かりやすい例が東急不動産ホールディングス(3289)です。取得単価360円で買い、13年持っています。買い増しは1株もしていません。
| 買ったころ (2013年3月期) | いま (2026年3月期) | |
| 1株あたり年間配当 | 7円 | 48円 |
| 取得単価360円に対する利回り | 1.94% | 13.33% |
株価を当てたわけではありません。会社が配当を増やし続けたぶんが、そのまま自分の利回りになっただけです。買ったときは高配当株ですらなく、利回りは2%を切っていました。持ち続けていなければ受け取れなかった数字なので、長期運用の効果はここに出ていると思っています。
詳しくはこちら:東急不動産HD(3289)|優待目的で買った株が取得利回り13.3%に
株式は最悪のケースとしては価値がゼロになるということが考えられます。仮に1つの企業に集中投資して、その価値がゼロになってしまうと影響がとても大きくなってしまいます。また、1つの企業というケースだけではなく、特定の業種に集中して投資すると、同じようなケースが起こる可能性が高くなります。複数の企業、業種に分散投資することで、安定的な収益を目指しています。
実際にどうなったか
これがはっきり出たのが2026年7月でした。「日経平均が8%下げた月」として報道された月です。
| 日経平均(2026年7月) | -8.14% |
| 保有51銘柄の時価合計 | +3.57% |
| 内訳 | 44銘柄が値上がり/7銘柄が値下がり |
指数が8%下げた月に、保有銘柄の8割以上が値上がりしていました。日経平均は半導体などの値がさ株の影響が大きい指数で、自分が持っている銘柄とは中身が違います。分散させた結果として、指数の下げがそのまま自分に来ない形になっていました。
ただしこれは「分散していれば下がらない」という意味ではありません。この月はたまたま業種の組み合わせが噛み合っただけで、全体が下げる月には当然一緒に下げます。分散でできるのは、1つの会社や1つの業種の失敗で全部が終わらないようにすることだけです。
この月の詳細:【2026年7月】高配当株の配当金実績|「暴落」は持ち株には来なかった
投資企業の業績が安定していれば、毎年安定的に配当金を受け取ることができます。配当金は日々のキャッシュフローを増やし、生活費や交際費、旅行費用等に充てるなど、安定的な収入源として大きなメリットとなります。
ここで大事なのは、株価が下がっても配当は自動的には減らないということです。株価は毎日動きますが、配当は年に1〜2回、会社が決めた額が振り込まれます。2026年7月のように株価が大きく動いた月でも、受け取る配当の予定は変わりませんでした。
長期的な視点で投資することで、企業の成長と共に配当金収入が増加していくことがあります。
これは実際に起きています。先ほどの東急不動産HDは、買ったときの利回りが1.94%でした。それが13年後に13.33%になっています。やったことは「持っていただけ」で、買い増しはしていません。
ポートフォリオ全体で見ると、2026年7月時点で簿価利回り(買った値段に対する利回り)は5.56%、時価利回り(いまの株価に対する利回り)は3.18%です。この差が、持っている間に増えた配当と、上がった株価のぶんです。
※いま同じ銘柄を買っても利回りは3.18%です。13.33%や5.56%という数字は「昔買った人の数字」であって、これから買う人の利回りではありません。ここは誤解されやすいところなので、あえて両方を載せています。
インフレによって物価が上昇しても、前項で触れたとおり、配当金収入はそれに応じて増加していく可能性があります。これは、インフレによる資産価値の目減りを防ぐ効果があります。
ただしこれは「必ず増える」という意味ではありません。増配するかどうかは会社しだいです。次の章のとおり、私の保有銘柄でも減配は何度も起きています。
一般論としてのリスクではなく、13年のあいだに自分の保有銘柄で実際に起きたことを書きます。
市場全体の動向や企業業績悪化などによって、株価が下落する可能性があります。ただし、長期運用が前提ですので株価が下落したからといって、売却をするということは基本的に行いません。
実例としては、東急不動産HDの営業利益は2018年3月期の775億円から、コロナのあった2021年3月期には565億円まで落ちました。それでも配当は16円のまま据え置かれ、減配はありませんでした。売らずに持っていたので、その後の増配をそのまま受け取れています。
これがいちばん現実的なリスクです。いま持っている51銘柄の配当をさかのぼれるところまで全部さかのぼったところ、減配は39件ありました。
| 減配の件数 | 39件 |
| 一度は減配した銘柄 | 27銘柄(51銘柄の53%) |
| 元の配当水準に戻ったもの | 29件(74%) |
| 戻るまでの年数 | 中央値2年(14件は1年で回復) |
| 戻らなかったもの | 10件 |
読み方は2つあると思っています。半分以上の銘柄が一度は減配しているのは、想像していたより多い数字でした。一方でその74%は元に戻っていて、しかも中央値2年で戻っています。
だから減配のたびに売っていたら、戻ったぶんを受け取れていません。「減配=即売却」にしないというのが、この集計から決めた方針です。ただし戻らなかった10件もあるので、減配の理由が一時的なものかどうかは毎回確認しています。
優待目的で買った銘柄もあるため、優待の変更もリスクとして数えています。保有51銘柄について、優待に関する会社の開示を2013年までさかのぼって数えました。
| 制度変更の件数 | 61件(13年間) |
| 何かが動いた銘柄 | 23銘柄 |
| おもな内訳 | 拡充 12件/廃止 8件 |
| 廃止8件のうち | 4件は「増配」と同じ開示で発表 |
意外だったのは拡充のほうが廃止より多かったことです。「優待は改悪されるもの」と思っていましたが、数えてみると一方向ではありませんでした。
もうひとつは廃止8件のうち4件が、増配と同じ開示で発表されていたことです。優待をやめて配当に回す、という形です。優待だけを見ていると「改悪」に見えますが、配当も合わせて見ると受け取る額は増えていることがあります。
配当金には「所得税+復興特別所得税」が15.315%、「住民税」5%の計20.315%がかかります。このため、例えば最終的に年間100万円を配当金の手取りとしてほしい場合は、
(配当金)-(配当金)× 税率20% = 手取り配当金なので、
125万円 – 125万円 × 20% = 125万円 – 25万円 = 100万円
ということで、およそ125万円の配当金が必要となります。
※計算を簡略化するため、税金は20%で計算しています。
NISAでも課税されることがあります
これは知らないと損をするところなので書いておきます。NISA口座で買った株でも、配当金の受取方法を「株式数比例配分方式」にしていないと、配当金は非課税になりません。証券口座で受け取る設定にしていない場合、20.315%が引かれます。
私は株式数比例配分方式にしています。設定は証券会社の画面で変えられます。
参考:(国税庁)NISA制度
海外株は為替リスクが伴うため、基本的には国内株中心にポートフォリオを組んでいます。くわえて、例えばアメリカで配当金を受領した場合は国内株式と異なり、税金が高くなる可能性が高いため、海外での投資はあくまで補完的にという位置づけとしています。
米国株の配当金には、米国と日本の両方の税金がかかります。
まず、米国では、源泉徴収により配当金に対して10%の税金が課されます。その後日本では、米国で税金が引かれた残りの金額に対して「所得税+復興特別所得税」が15.315%と「住民税」5%が課され、合計した税率は約28%となります。
| 配当10万円を受け取った場合 | 手取り |
| NISA口座(株式数比例配分方式) | 100,000円 |
| 特定口座の国内株(20.315%) | 79,685円 |
| 特定口座の米国ETF(約28.28%) | 71,717円 |
| 米国ETF+外国税額控除で取り戻した場合 | 81,717円 |
なお、米国で課税された税金の一部は、「外国税額控除」という制度を確定申告で利用することで取り戻せる可能性があります。私は毎年これを目的のひとつとして確定申告をしています。
参考:(国税庁)居住者に係る外国税額控除
単純計算で50銘柄に均等に分散すると、1銘柄で会社が倒産するなどが発生した場合のインパクトは、最大でポートフォリオの2%です。理想はこの2%よりも少ない方がよいですが、目安としては50銘柄を目指すポートフォリオとしています。
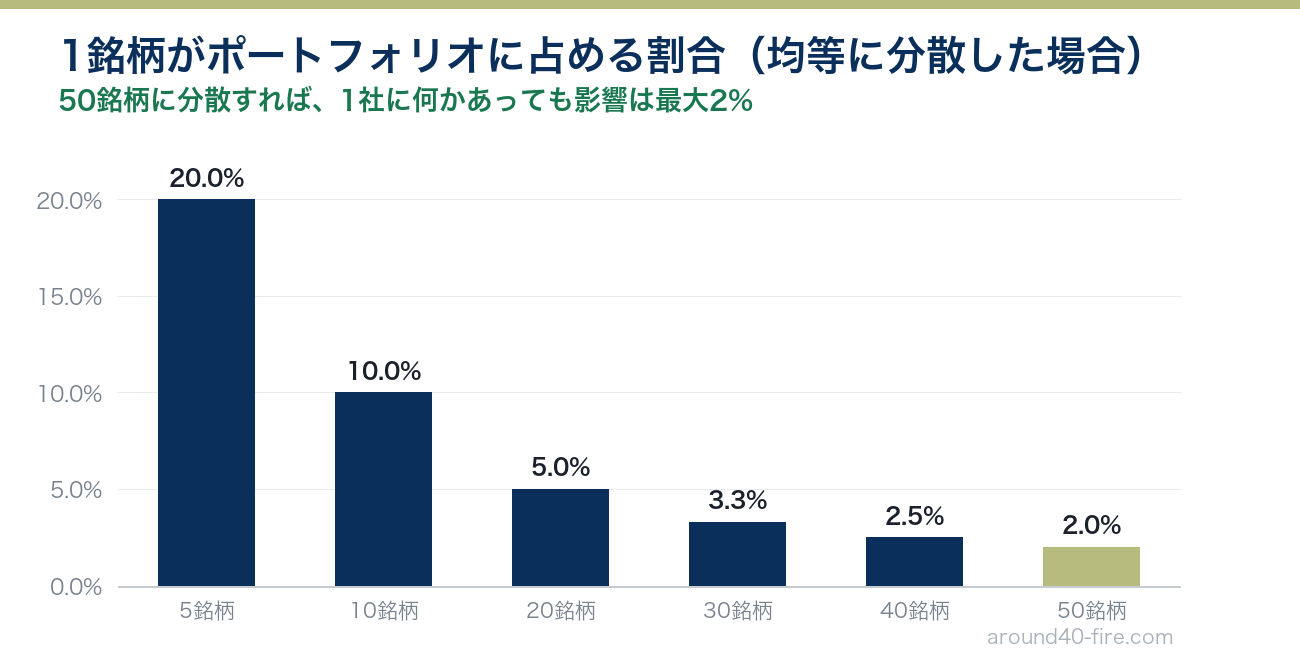
日本には下記のとおり上場会社が約3,900社ありますので、この中から50銘柄を選ぶことはそこまで難しくはないのではないのかなと思っています。
| プライム | スタンダード | グロース | TOKYO PRO Market | 合計 |
| 1,552 | 1,561 | 598 | 185 | 3,896 |
この目標は2024年11月に達成し、いまは51銘柄を保有しています。実際にどの銘柄をいくらで買ったのかは、高配当株 全51銘柄を公開|購入履歴と現在のポートフォリオにすべて載せています。
投資成績は日々変化するため、ついつい毎日のポートフォリオを確認したくなってしまいます。しかし、高配当株投資は日々の値動きよりも長期的な配当金に焦点を当てるものなので、確認する頻度は抑えることが重要です。
具体的には、週に1回程度、決算発表前後、経済状況に大きな変化があった時などに確認する程度で十分だと思います。毎日のように確認して、値動きに左右されるとかえって不安を煽り、冷静な判断を妨げる可能性があります。長期的な視点に立って、必要最低限の確認に留めることとしています。
方針を立てたときには分かっていなくて、記録をさかのぼって初めて分かったことが3つあります。
この3つは、いずれも自分の保有銘柄を数えるまで分からなかったことです。一般論としての「高配当株投資のリスク」は最初から知っていましたが、それが自分の場合に何件起きたのかは、集計するまで見えていませんでした。
※この記事は筆者個人の投資方針と実績の記録です。特定の銘柄の売買を勧めるものではありません。投資の判断はご自身の責任でお願いします。
本記事の方針に沿って行った高配当株投資の実績は毎月記事にしています。
購入した銘柄や配当金の情報、ポートフォリオの詳細についても紹介しています。