アトム(7412)の株価が急落した理由|株主優待が2年で4分の1になった13年保有の記録
よう
アラフォー独身男性の高配当株投資
高配当株を51銘柄持っていますが、その中でサンマルクホールディングス(3395)は、取得単価に対する配当利回りが2.91%と低いほうです。私が銘柄を選ぶときの目安にしている3.5%にも届いていません。
それでも持っているのは、株主優待の割引カードが目当てだからです。サンマルクカフェやベーカリーレストラン・サンマルクで、飲食代が20%引きになります。
その優待について、2026年8月5日に変更が発表されました。使える店が増える一方で、「半年以上の継続保有」という条件が新しく付きます。これから買う人には期限が関わってくる話なので、自分の3年6か月の記録とあわせてまとめておきます。
買ったのは2023年3月22日、株価は1,787円でした。
当時の年間配当は44円。取得単価に対して2.46%です。高配当株を集めているつもりで、目安にしている3.5%を大きく下回る銘柄を買ったことになります。
それでも買ったのは、優待カードで20%割引になるほうが自分には効くと思ったからです。サンマルクカフェとベーカリーレストラン・サンマルク、バケットは、もともとよく使っていた店でした。
もうひとつ、株価の位置もありました。コロナで2年続けて赤字を出したあと、2023年3月期にようやく黒字に戻ったところで、株価は1,700円台。2018年の3,000円台から見れば半分近くまで下がっていました。
| 項目 | 内容 |
|---|---|
| 必要な株数 | 100株以上 |
| もらえるもの | 株主様ご優待カード 1枚 |
| 割引率 | 20%(すし処函館市場のみ10%) |
| 主な対象店 | ベーカリーレストラン・サンマルク、サンマルクカフェ、生麺専門 鎌倉パスタ、ベーカリーレストラン・バケット、BISTRO309、神戸元町ドリア、倉式珈琲店、石焼炒飯店 など |
| 基準日 | 毎年3月31日(年1回) |
| 届く時期 | 6月中旬(株主総会の招集通知に同封) |
| 有効期間 | 7月1日〜翌年6月30日 |
| 使える回数 | 期間中は何度でも |
| そのほか | 同伴者も一括払いなら同じ扱い/他の割引券とは併用できない/貸与・譲渡は不可 |
※サンマルクホールディングス「株主優待制度について」より(2026年9月時点)
この優待の特徴は、回数の制限がないことです。私が持っているビックカメラの買物優待券やアトムの株主優待ポイントは「年間◯円ぶん」と金額が決まっていますが、サンマルクは使えば使うほど割引額が増えます。
裏を返すと、店に行かない人にとっては価値がゼロです。金額が決まっている優待券なら使わなくても人にあげられますが、このカードは貸与も譲渡もできません。
私が使っているのは主に2つです。
効いていると感じるのは、同伴者も一括払いなら同じ扱いになる点です。1人で使うより、複数人で行って自分がまとめて払ったほうが割引額は大きくなります。
カードは2023年6月から毎年届いていて、これまでに4回受け取りました。
2026年8月5日、会社が「株主優待制度の拡充ならびに株主優待における対象条件変更(継続保有要件の追加)に関するお知らせ」を出しました。変更は2つあります。
買収したグループ会社の店が、優待カードの対象に加わります。割引率は10%です。
| 追加される店 | 割引率 |
|---|---|
| 牛カツ京都勝牛、NICK STOCK、Gottie’s BEEF、Hamburg Conel | 10% |
| 牛かつもと村、牛かつ 壱弐参、浅草 牛かつ、牛かつ いろは | 10% |
| 喫茶マドラグ(社員食堂店を除く)、喫茶ガボール | 10% |
※海外店舗では利用できません
こちらが本題です。これまでは3月31日に100株持っていればもらえましたが、2027年3月31日の基準日からは半年以上持ち続けていることが必要になります。
確認のしかたは、毎年3月31日を基準日として、同日と前年9月30日の株主名簿に、同じ株主番号で連続して載っているかです。
つまり初回にあたる2027年3月31日ぶんは、2026年9月30日と2027年3月31日の両方で株主名簿に載っている必要があります。
| いつ | 何が必要か |
|---|---|
| 2026年9月30日 | 株主名簿に載っていること(1回目の確認) |
| 2027年3月31日 | 同じ株主番号で載っていること(2回目の確認) |
| 2027年6月中旬 | ここで初めて優待カードが届く |
9月30日の株主名簿に載るには、その権利付最終日までに買っておく必要があります。2026年は9月28日(月)がその日でした。この日までに買っていない場合、2027年6月に届く優待カードはもらえません。
いまから買う場合、最初に対象になるのは2028年3月31日の基準日ぶんです。2027年9月30日と2028年3月31日の両方で、株主名簿に載っている必要があります。
※権利付最終日は市場の営業日によって変わります。ご利用の証券会社のカレンダーでも必ずご確認ください。
私自身は2023年3月から持ち続けているので、この変更による影響はありません。会社の説明も「安定した株主基盤の構築」となっていて、優待だけ取ってすぐ売る人を減らしたいという意図が読み取れます。
※出典:サンマルクホールディングス「株主優待制度について」(2026年8月5日開示の内容を反映)
優待の対象が増えたのは、会社が外食チェーンの買収を進めているからです。
国内の店舗数は733店(2024年9月末)から868店(2026年3月末)に増えました。優待で行ける店が増えるのは、株主として素直にうれしい変化です。なお「つるとんたん」で優待カードが使えるかどうかは、まだ発表されていません(2026年10月14日時点)。
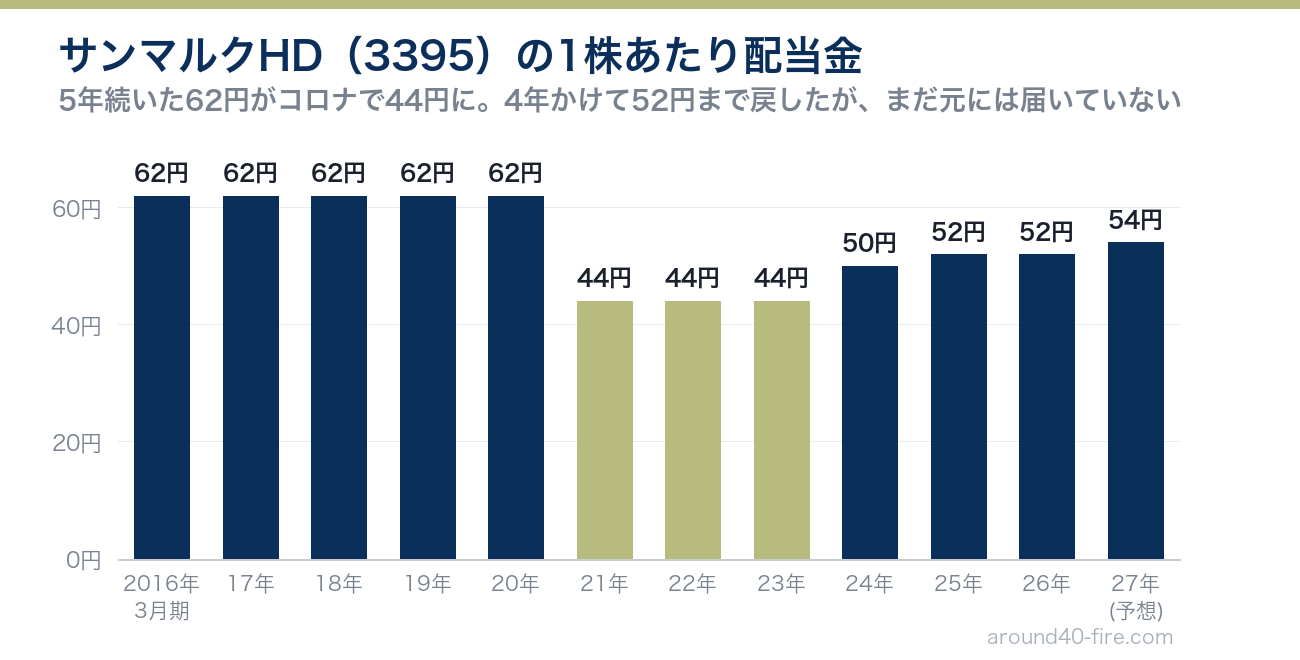
| 決算期 | 年間配当 | 取得単価1,787円に対する利回り |
|---|---|---|
| 2016〜2020年3月期 | 62円 | 3.47% |
| 2021〜2023年3月期 | 44円 | 2.46% |
| 2024年3月期 | 50円 | 2.80% |
| 2025年3月期 | 52円 | 2.91% |
| 2026年3月期 | 52円 | 2.91% |
| 2027年3月期(会社予想) | 54円 | 3.02% |
62円が5年続いたあと、コロナで44円まで減配されました。そこから4年かけて52円まで戻していますが、来期の予想54円でも、まだ元の62円には届きません。
私が買ったのは44円の時期なので、取得利回りは2.46%からスタートして、いま2.91%まで上がった形です。
「まだ戻っていない」と書きましたが、これは悪い話ではないと思っています。数字を並べます。
| 決算期 | 売上 | 営業利益 | 当期利益 | EPS | 配当 | 配当性向 |
|---|---|---|---|---|---|---|
| 2020年3月期 | 689億円 | 41.6億円 | 14.9億円 | 69.77円 | 62円 | 88.9% |
| 2021年3月期 | 440億円 | -40.4億円 | -80.6億円 | -378.39円 | 44円 | — |
| 2022年3月期 | 477億円 | -35.8億円 | -47.1億円 | -222.03円 | 44円 | — |
| 2023年3月期 | 578億円 | 2.4億円 | 4.17億円 | 20.15円 | 44円 | 218.4% |
| 2024年3月期 | 646億円 | 26.2億円 | 9.7億円 | 47.47円 | 50円 | 105.3% |
| 2025年3月期 | 709億円 | 36.4億円 | 25.4億円 | 123.62円 | 52円 | 42.1% |
| 2026年3月期 | 884億円 | 51.5億円 | 27.1億円 | 125.23円 | 52円 | 41.5% |
| 2027年3月期(会社予想) | 930億円 | 53億円 | 29億円 | 135.28円 | 54円 | 39.9% |
※IRBANKおよび会社の決算資料より。EPSは2015年4月の株式分割を調整した後の数字
見てほしいのはいちばん右の配当性向です。コロナ直前の2020年3月期は、EPS 69.77円に対して配当62円。利益の88.9%を配当に回していました。
つまりあの62円は、無理をして出していた金額だったということです。いまは配当52円に対してEPSが125円あり、配当性向は41.5%。金額は下がったのに、中身は当時よりずっと健全になっています。
売上も884億円と過去最高で、コロナ前の689億円を大きく超えました。
ただし利益はピークに戻っていません。2017年3月期の当期利益は44.2億円、EPSは199.16円でしたが、直近は27.1億円・125.23円です。売上は増えているのに利益がついてこないのは、原価率が21.8%から26.8%に上がっているためで、営業利益率も11.5%から5.8%に下がっています。
優待の発表と同じ2026年8月5日に、2027年3月期第1四半期(4〜6月)の決算も出ています。こちらは良い数字ではありませんでした。
| 項目 | 2027年3月期 1Q | 前年同期比 |
|---|---|---|
| 売上 | 221億円 | +2.9% |
| 営業利益 | 5.89億円 | -42.2% |
| 経常利益 | 5.63億円 | -41.8% |
| 当期利益 | 2.27億円 | -45.6% |
売上は増えているのに、利益は4割減です。通期の予想は据え置かれていますが、1Qの営業利益5.89億円に対して通期予想は53億円なので、ここから挽回できるかは見ておく必要があります。株価も発表の翌日に4.64%下げました。
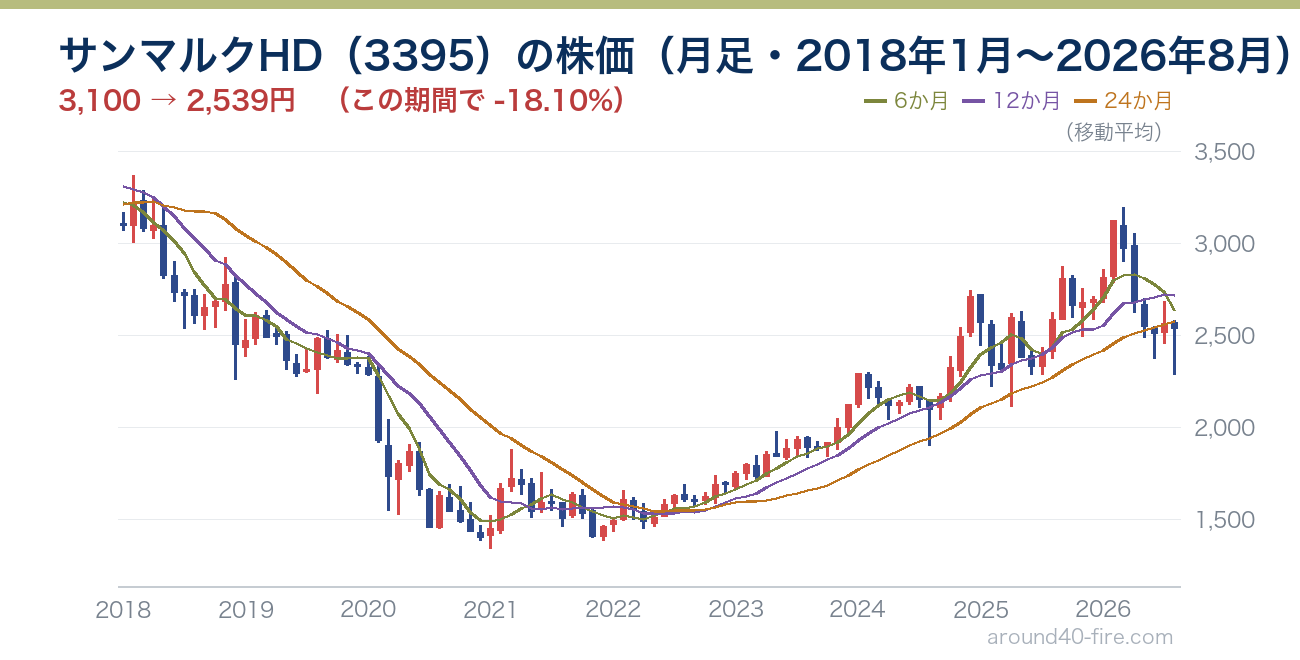
※月足(月ごとの値動き)で、2026年8月末までのチャートです。チャート上部の増減(-18.10%)は2018年1月末と2026年8月末の終値を比べたもので、私が買った2023年3月からの損益率(2026年9月末で+37.33%)とは別の数字です。
取得単価1,787円に対して、2026年9月末は2,454円。+37.33%です。
チャートを引いて見ると、この会社の8年がよく分かります。2018年に3,000円台だった株価は、コロナで1,300円台まで落ちました(2021年1月の安値1,341円)。そこから2022年末まで1,400〜1,700円台で動かず、私が買った2023年3月は、ようやく上がり始めたあたりでした。
2026年には一時3,195円まで戻しましたが、そこから2割強下げて今の水準です(この下げは、あとの章で開示と並べます)。8年前の株価にはまだ戻っていません。
持っている間にいちばん驚いたのが、2025年2月の出来事です。優待とは関係のない話ですが、株主にとっては優待の改定より影響が大きい種類の出来事なので、記録として書いておきます。
この会社は2021年6月に、海外の投資ファンド(AAGS S2, L.P.)へ転換社債と新株予約権を発行していました。株に換えられる権利がついた社債です。それが2025年2月13日、一気に全部行使されました。
| 日付 | 起きたこと | 発行済株式数 |
|---|---|---|
| 2025年2月13日 | 転換社債が行使され、新株4,163,700株を発行(1株1,441円) | 2,277万株 → 2,694万株(+18.3%) |
| 2025年2月26日 | 会社が2,822,400株を1株2,303円で買い戻し(約65.0億円) | — |
| 2025年3月18日 | 4,000,000株を消却(消却前の14.85%) | 2,294万株 |
結果だけ見ると、発行済株式数は2,277万株から2,294万株へ、ほとんど元に戻っています。1株あたりの利益が薄まったままにはなりませんでした。ただ、その1か月のあいだ株価はしっかり動いています。
私はこの間、何もしていません。優待も配当も変わらなかったからです。ただ、1,441円で株が発行され、2,303円で買い戻されたという事実は、株主から見れば気持ちのいい話ではありません。転換社債は「いつ株に換わるか分からない」という点で、持っている側からは見えにくいリスクです。
※出典:サンマルクホールディングス「第8回新株予約権及び第1回無担保転換社債型新株予約権付社債の権利行使ならびに主要株主及び主要株主である筆頭株主の異動に関するお知らせ」(2025年2月13日)、「自己株式立会外買付取引(ToSTNeT-3)による自己株式取得結果ならびに主要株主及び主要株主である筆頭株主の異動に関するお知らせ」(2025年2月26日)、「自己株式の消却完了に関するお知らせ」(2025年3月18日)
2026年のサンマルクHDの株価は、3月10日の終値3,170円から8月6日の2,344円まで、約5か月で-26.1%下がりました。同じ期間に日経平均は+21.1%上がっています。相場全体は上がっているのに、この銘柄は下がった、という年でした。
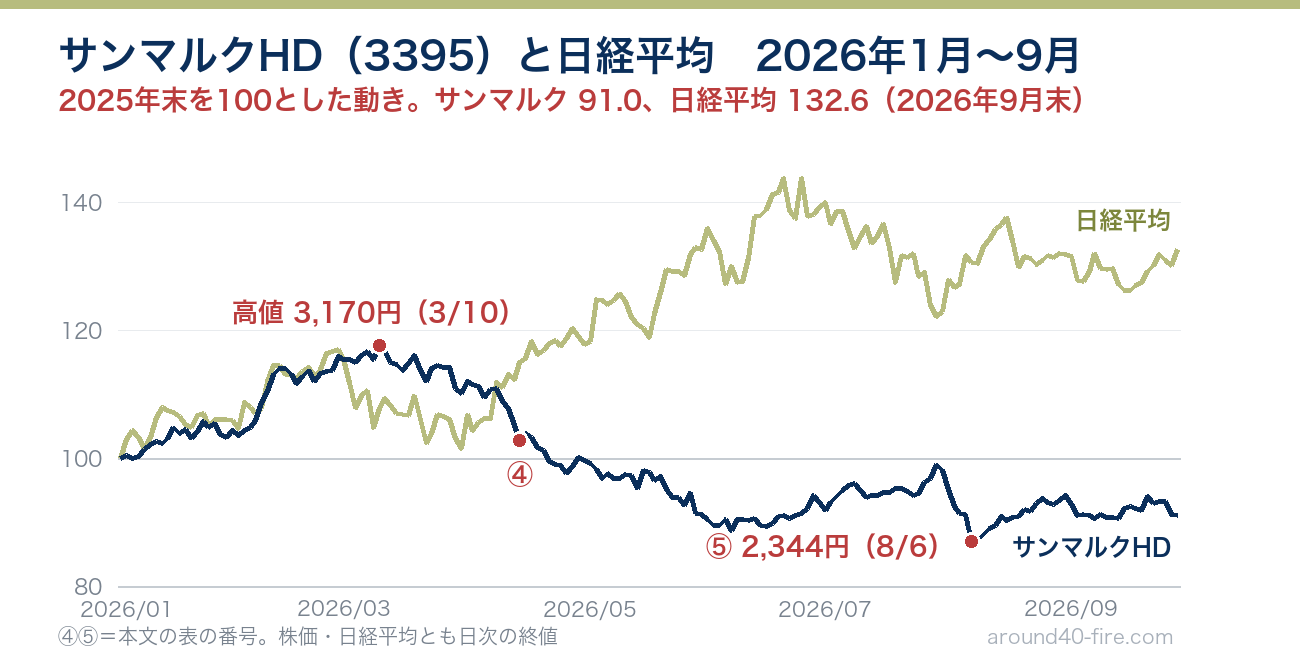
いつ、何があったときに下がったのか。買ってから2026年9月末までの3年6か月で、5営業日での下落率が大きかった順に5回(期間が重ならないように数えました)を、会社の開示と並べます。
| 期間 | 終値 | 下落率(日経平均) | その前後に出ていたこと |
|---|---|---|---|
| ① 2024年7月29日→8月5日 | 2,126円 → 1,923円 | -9.5%(-18.2%) | 会社の発表はなし |
| ② 2025年2月13日→20日 | 2,565円 → 2,226円 | -13.2%(-2.0%) | 2月13日に転換社債の行使を発表 |
| ③ 2025年11月11日→18日 | 2,699円 → 2,515円 | -6.8%(-4.2%) | 11月13日に中間決算と業績予想の修正 |
| ④ 2026年4月7日→14日 | 2,985円 → 2,771円 | -7.2%(+8.3%) | 会社の発表はなし |
| ⑤ 2026年7月30日→8月6日 | 2,644円 → 2,344円 | -11.3%(+6.2%) | 8月5日に第1四半期決算と優待の変更 |
※かっこ内は、同じ期間の日経平均株価の動きです
①は日経平均が1日で-12.4%下げた2024年8月5日を含む期間です。サンマルクHDはこの日-6.2%でしたが、翌日には+6.1%戻して2,040円になりました。会社からの発表はなく、相場全体の下げです。
②は、この記事の前の章に書いた転換社債の行使です。5回の中でいちばん大きい下げでした。
③は、2025年11月13日の取引終了後に出た中間決算のあとです。この日、会社は通期の業績予想を引き上げています。
| 2026年3月期の通期予想 | 修正前 | 修正後 |
|---|---|---|
| 売上高 | 810億円 | 880億円 |
| 営業利益 | 45億円 | 50億円 |
| 純利益 | 20億円 | 23億円 |
予想は上がりました。ただ、純利益の23億円は前の期の25.4億円より少なく、中間期の純利益も前年より37.3%減っていました。株価は発表の翌営業日から3日続けて下がり、11月13日の2,724円から18日の2,515円まで-7.7%です(同じ3日間の日経平均は-5.0%)。11月18日に中期経営計画の更新が出て、翌19日は+0.9%でした。
相場全体も下げていた時期なので、決算だけで下がったとは言い切れません。
④の2026年4月は、日経平均が5営業日で+8.3%上がるなかで、サンマルクHDは-7.2%下がりました。
この間、会社の適時開示は1件もありません。2月27日の「連結子会社の一部事業譲渡」から5月13日の決算発表まで、開示の一覧は空いています。株探のニュース一覧にも、この下げを取り上げた記事は見当たりませんでした(2026年10月14日に確認)。理由は分かりません。
⑤は、優待に継続保有の条件が付いた時期と重なります。2026年8月5日の15時30分に、第1四半期の決算と優待の変更が同時に発表され、翌6日に-4.6%下がりました。
ただ、日ごとに見ると、下げの大半は発表の前です。
| 日付 | サンマルクHD | 出来事 |
|---|---|---|
| 7月31日 | -3.0% | — |
| 8月3日 | -2.8% | — |
| 8月4日 | -1.2% | — |
| 8月5日 | -0.2% | 取引終了後に決算と優待の変更を発表 |
| 8月6日 | -4.6% | — |
7月30日から8月5日までの4営業日で、株価はすでに-7.0%下がっていました(同じ期間の日経平均は+7.2%)。この4日間にも会社の適時開示はありません。
発表の翌日の-4.6%についても、営業利益が前年より42.2%減った決算と、優待の変更が同じ時刻に出ています。どちらで下がったのかは切り分けられません。
変更の中身は2つでした。使える店が増えること(牛カツ京都勝牛、牛かつもと村など。割引率は10%)と、半年以上の継続保有が条件になることです。
クロス取引(現物の買いと信用の売りを同時に入れて、優待の権利だけを取る方法)で優待を取ることができなくなる、という意味では改悪だと思います。3月31日だけ株主になるやり方では、2027年からカードを受け取れません。
一方で、持ち続けている株主が受け取るものは減っていません。割引率は20%のままで、使える店は増えました。
2026年5月13日に出た2026年3月期の決算は、売上884億円(前の期から+24.7%)、営業利益51.5億円(+41.3%)でした。同時に出た2027年3月期の予想は、営業利益53億円(+2.9%)です。中間期までの営業利益は22億円(前年より-6.9%)と見込まれています。発表の翌日の株価は+0.7%でした。
そのあと8月5日に出た第1四半期の営業利益は5.89億円で、前年より42.2%減っています。
2026年9月17日、会社はうどん専門店「つるとんたん」の事業を引き継ぐと発表しました。新しく作る子会社が、国内の直営14店と海外のフランチャイズ2店などを、128億円で受け取ります。効力が出るのは2026年12月1日の予定です。引き継ぐ事業の売上は61億円(2026年3月期)で、業績への影響は「精査中」とされています。
発表の翌日の株価は+2.4%でした。9月末の終値は2,454円で、取得単価の1,787円からは+37.33%、1年前の2,812円からは-12.7%です。
私はこの下げのあいだ、何もしていません。
※出典:サンマルクホールディングス「2026年3月期第2四半期(中間期)業績予想と実績値の差異及び通期業績予想の修正に関するお知らせ」(2025年11月13日)、「2026年3月期決算短信」(2026年5月13日)、「2027年3月期第1四半期決算短信」「株主優待制度の拡充ならびに株主優待における対象条件変更(継続保有要件の追加)に関するお知らせ」(2026年8月5日)、「子会社の設立及び株式会社ケー・エキスプレスからの吸収分割による一部事業の承継に関するお知らせ」(2026年9月17日)。開示の一覧はIRBANK、株価は各日の終値(IRBANK)、日経平均株価は日次終値
| 受け取ったもの | 中身 |
|---|---|
| 配当 | 1株あたり 176円(取得単価1,787円の9.85%) |
| 株主優待カード | 4回(2023年・2024年・2025年・2026年の各6月) |
| 株価の値上がり | +37.33% |
※配当は2023年3月期の期末配当22円から2026年3月期までの合計。2022年9月末が基準日の中間配当は、購入前のため受け取っていません
配当利回りが低い銘柄でも、3年半持てば取得単価の1割ぶんの配当が入る。利回りの低さは、時間である程度は埋まるというのが数字を見ての感想です。
優待つきの銘柄は他にも持っていますが、割引カード型は性格がはっきり違います。3年半持って感じたことを3つ書きます。
私の取得利回りは2.91%ですが、これは2023年に1,787円で買えたからです。いまから買う人の利回りは別物なので、分けて考えてください。
| 項目 | 数字 |
|---|---|
| 株価(2026年9月末) | 2,454円 |
| 100株の購入金額 | 約245,400円 |
| 年間配当(2027年3月期 会社予想) | 54円 |
| いま買った場合の配当利回り | 約2.20% |
| PER(会社予想ベース) | 約18.1倍 |
| PBR | 約1.69倍 |
| 株主優待 | 100株以上で20%割引カード1枚 |
配当利回りだけを見れば約2.2%で、高配当株としては物足りない水準です。この銘柄を検討する意味があるのは、優待を使う人だけだと思います。
では優待にどのくらいの価値があるのか。100株を約245,400円で買ったと仮定して、年間の飲食代ごとに計算してみます。
| 年間の飲食代 | 20%割引で戻る額 | 245,400円に対する率 |
|---|---|---|
| 12,000円(月1回1,000円) | 2,400円 | 0.98% |
| 36,000円(月1回3,000円) | 7,200円 | 2.93% |
| 60,000円(月1回5,000円) | 12,000円 | 4.89% |
| 120,000円(月2回5,000円) | 24,000円 | 9.78% |
※筆者の試算です。すし処函館市場と2026年10月に追加される業態は割引率10%のため、上記より小さくなります
月に1回3,000円ぶん使うだけで、配当利回り約2.2%を上回る効果が出ます。配当と合わせて実質5%前後という見方もできる、ということです。
そのうえで、気をつけたい点を3つ挙げます。
売る予定はありません。理由は3つです。
考え直すのは、次のどちらかが起きたときです。
配当利回り2.46%の株を、優待だけを理由に買って3年6か月。株価は+37.33%、受け取った配当は1株あたり176円、優待カードは4回になりました。
この間に会社は、コロナの2年連続赤字から売上過去最高まで戻り、配当も44円から52円に増えました。ただしコロナ前の62円にはまだ届いていません。それでも不満がないのは、当時の62円が配当性向88.9%という無理をした金額だったと分かったからです。
そして2026年8月5日、優待に「半年以上の継続保有」という条件が付きました。長く持つ人を選ぶ方向の変更で、私にとっては歓迎できる話です。2026年9月30日の確認日はすでに過ぎたので、これから買う人が最初に対象になるのは2028年3月31日の基準日ぶんです。
※記載の数値は2026年9月末時点のもので、その後変動します。株価・配当・EPSは2015年4月の株式分割を調整した後の数字です。株主優待の内容は変更されることがあります。最新の条件は必ず会社の公式サイトでご確認ください。