JFLA HD(3069)で-36%|13年持った株から優待も配当も消えた理由
よう
アラフォー独身男性の高配当株投資
高配当株を51銘柄持っていて、毎月どこかから配当金が振り込まれます。ただし満額ではありません。受け取る前に20.315%が引かれています。
配当金について調べると、たいていは「特定口座なら確定申告は不要です」で終わります。それは正しいのですが、私は毎年、配当金を確定申告しています。
理由は2つあって、どちらも「税金を安くするため」ではありません。この記事では、配当金から何がいくら引かれているのかを整理したうえで、申告しなくてもいい人がなぜ申告しているのかを書きます。
※この記事は筆者が自分の確定申告のために調べた内容をまとめたものです。制度の説明は国税庁などの公表資料にもとづいていますが、税理士による助言ではありません。有利かどうかは収入や家族構成で変わります。実際の判断は税務署または税理士にご確認ください。
上場株式の配当金には、受け取る前に次の税金がかかっています。
| 内訳 | 税率 |
|---|---|
| 所得税 | 15% |
| 復興特別所得税 | 0.315% |
| 住民税 | 5% |
| 合計 | 20.315% |
※出典:国税庁 No.1330 配当金を受け取ったとき(配当所得)。発行済株式の3%以上を持つ「大口株主等」は扱いが異なります
復興特別所得税は東日本大震災の復興財源です。ただし2027年(令和9年)分から、この税率は2.1%から1.1%に下がり、代わりに防衛特別所得税(1.0%)が新しく加わります。あわせて復興特別所得税の課税期間は2047年(令和29年)12月31日まで10年延長されました。
入れ替わるだけなので、配当から引かれる合計は20.315%のまま変わりません(所得税15%+復興特別所得税0.165%+防衛特別所得税0.15%+住民税5%)。この記事の数字は、2027年以降もそのまま使えます。
たとえば配当を年10万円受け取ると、20,315円が引かれて手取りは79,685円です。1銘柄ごとに、振り込みのたびに引かれています。
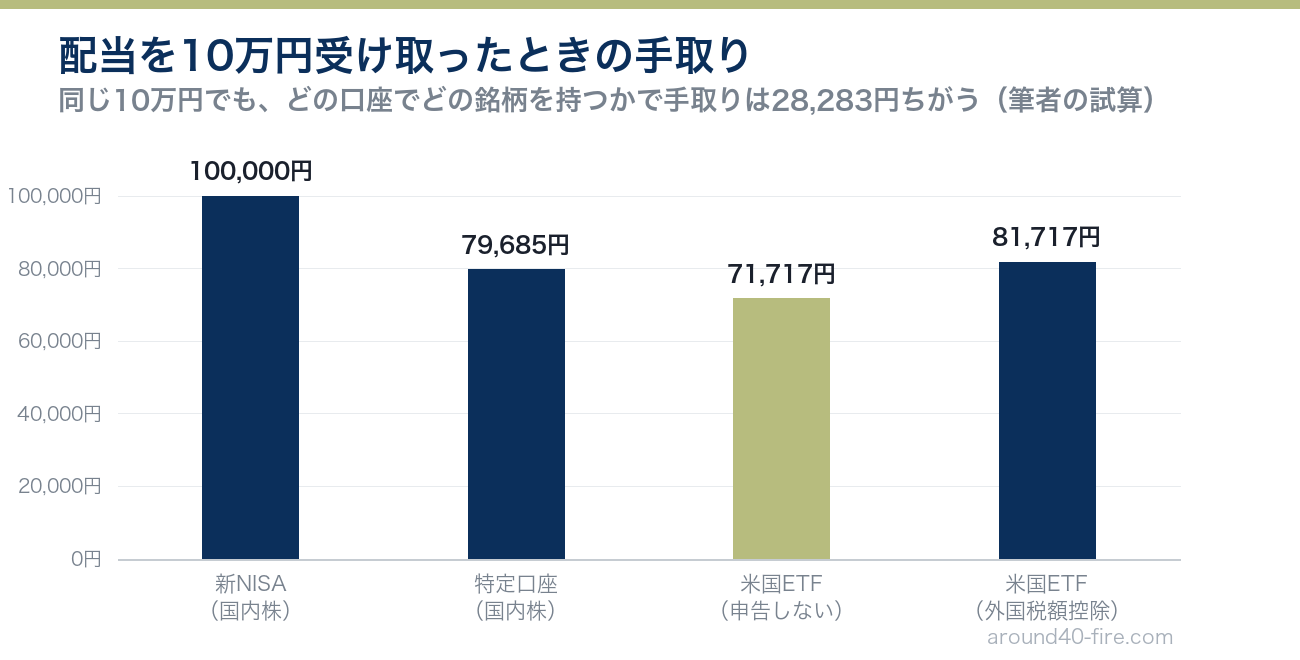
| どこで持っているか | 引かれる税 | 手取り |
|---|---|---|
| 新NISA(国内株) | なし | 100,000円 |
| 特定口座(国内株) | 20,315円 | 79,685円 |
| 特定口座の米国ETF(申告しない) | 28,283円 | 71,717円 |
| 特定口座の米国ETF(外国税額控除を使う) | 18,283円 | 81,717円 |
いちばん重いのが米国ETFです。米国で10%引かれたあとの90,000円に、日本の20.315%がかかるためです。同じ10万円の配当なのに、新NISAとくらべると28,283円ちがいます。
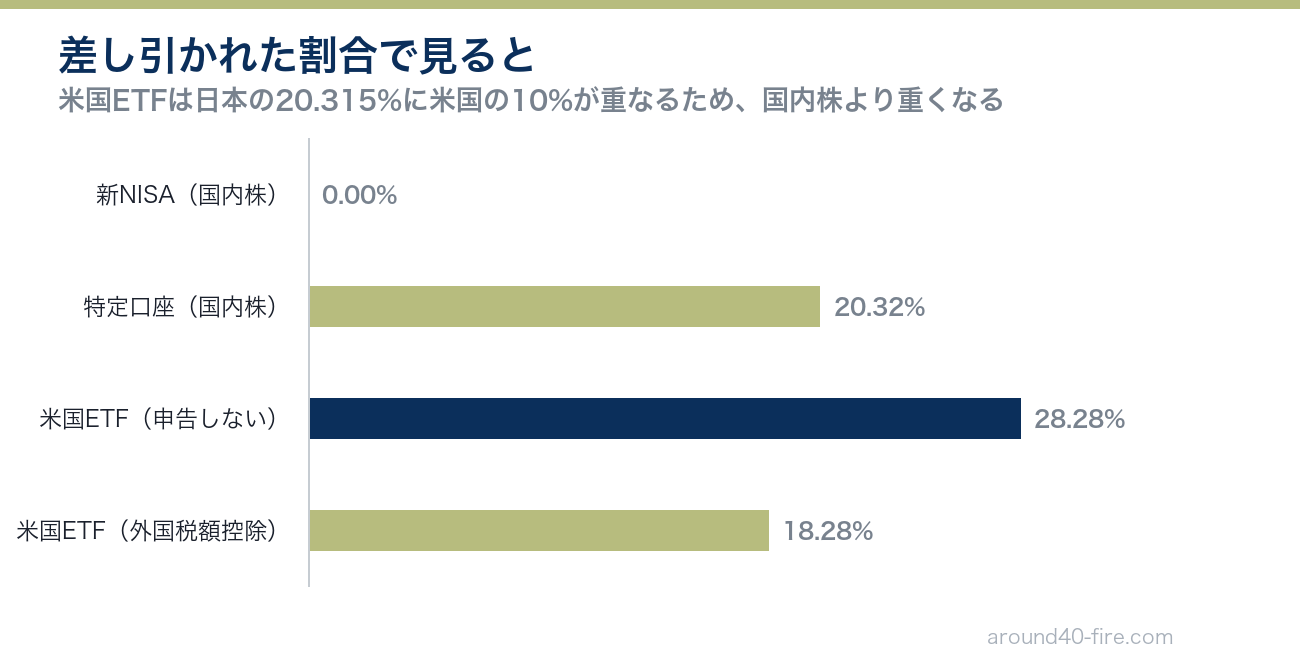
※外国税額控除で取り戻せる金額には上限があります。詳しくは後述します
新NISAの口座で受け取る配当は非課税です。ただしここに見落とされがちな条件があります。
国税庁の説明を引用します。
| 国税庁「No.1535 NISA制度」より |
|---|
| 非課税とされる配当等は非課税口座を開設している金融商品取引業者等を経由して交付されるもの(株式数比例配分方式を選択したもの)に限られていますので、上場株式等の発行者から直接交付されるものは課税扱いとなります |
※出典:国税庁 No.1535 NISA制度(令和7年4月1日現在法令等)
つまり配当金の受取方法を「株式数比例配分方式」にしていないと、NISA口座で買った株の配当でも20.315%引かれます。
受取方法には主に3つあります。
| 受取方法 | どう受け取るか | NISAの配当は非課税になるか |
|---|---|---|
| 株式数比例配分方式 | 証券口座に直接振り込まれる | ○ なる |
| 配当金領収証方式 | 郵便局などで受け取る紙の領収証が届く | × ならない |
| 登録配当金受領口座方式 | 指定した銀行口座にまとめて振り込まれる | × ならない |
私は株式数比例配分方式にしています。証券会社のサイトで「配当金受取方法」を探すと、いまの設定がすぐ確認できます。NISAを始めたのに設定を変えていない、というのがいちばんもったいない形です。
同じ国税庁のページに、こう書かれています。NISA口座で出た損失は「なかったもの」とみなされるため、特定口座の利益や配当と損益通算できませんし、繰越控除もできません。
非課税なのは利益が出たときだけで、損したときの救済もない、という点は知っておいたほうがいいと思います。
上場株式の配当は、金額にかかわらず確定申告をしなくてもよいことになっています。これを確定申告不要制度といいます。
※出典:国税庁 No.1330 配当金を受け取ったとき(配当所得)
20.315%が引かれた時点で納税は完了しているので、何もしなくて構いません。多くの記事がここで終わるのは、それが正しいからです。
ひとつめはふるさと納税です。
ふるさと納税で自己負担2,000円で済む上限額は、住民税の所得割額をもとに計算されます。配当を確定申告すると、その配当が所得に加わって所得割額が増えるので、上限額も増えます。
申告しなければ配当は所得に含まれません。含めるかどうかを自分で選べる、というのがこの制度の面白いところです。
私は配当を申告して枠を広げ、そのぶん多くふるさと納税をしています。配当そのものが増えるわけではありませんが、同じ配当から受け取れるものは増えます。
ただし、これは誰にでも当てはまる話ではありません。申告すると合計所得金額が増えるので、あとで書く注意点のほうが大きくなる人もいます。
ふたつめが外国税額控除です。私は特定口座で米国ETFを持っていて、その配当は米国と日本の両方で課税されます。
| 段階 | 引かれるもの | 残り(配当10万円の場合) |
|---|---|---|
| ① 米国で源泉徴収 | 10% | 90,000円 |
| ② 日本で源泉徴収 | 20.315% | 71,717円 |
| 合計 | 28.28% | — |
この米国で引かれた10%は、確定申告で外国税額控除を使うと取り戻せます。逆に言えば、申告しなければ戻ってきません。ここが「申告不要でOK」で済ませられない理由です。
※出典:国税庁 No.1240 居住者に係る外国税額控除
外国税額控除には上限があります。国税庁の式ではその年分の所得税額×(調整国外所得金額÷所得総額)が控除限度額です。米国で引かれた10%がまるごと戻るとは限りません。
外国税額控除は日本の所得税から差し引く仕組みです。NISA口座の配当には日本の所得税がかからないので、差し引く先がありません。
その結果、NISAで米国ETFを持つと、米国の10%は取り戻せないままになります。非課税のはずのNISAで、実は10%引かれている。米国ETFをNISAで買うかどうかを考えるときは、ここを知っておいたほうがいいと思います。
確定申告をする場合、上場株式の配当は総合課税か申告分離課税のどちらかを選びます。申告しない場合とあわせて、違いを整理します。
| 申告しない | 総合課税で申告 | 申告分離課税で申告 | |
|---|---|---|---|
| 税率 | 20.315%(源泉のまま) | 所得に応じた累進税率 | 20.315% |
| 配当控除 | なし | あり | なし |
| 株の譲渡損失との損益通算 | なし | なし | あり |
| 合計所得金額に含まれるか | 含まれない | 含まれる | 含まれる |
※出典:国税庁 No.1331 上場株式等の配当等に係る申告分離課税制度/No.1250 配当所得があるとき(配当控除)
配当控除は、課税総所得金額等が1,000万円以下なら配当所得の10%を所得税から差し引ける仕組みです(国税庁 No.1250)。総合課税を選んだときだけ使えます。
どちらが有利かは収入によって変わります。ここは一般論を書いても意味がないので、ご自身の数字で試算するか、税務署で相談してください。
なお国税庁は、確定申告で選んだあとは、修正申告や更正の請求で選択を変更できないとしています。出す前に決める必要があります。
以前は「所得税は総合課税、住民税は申告不要」という選び方ができました。いまでも、この方法を勧める古い記事が残っています。
しかし令和6年度(令和5年分)から、所得税と住民税の課税方式は一致させることになりました。所得税で申告すれば、住民税でも申告したことになります。
※出典:東京都北区 令和6年度より上場株式等の配当所得等及び譲渡所得等について所得税と異なる課税方式を選択することが出来なくなりました。同じ内容は各自治体が案内しています
申告すると配当が合計所得金額に入ります。北区の案内では、次のようなものに影響する場合があるとされています。
とくに国民健康保険に入っている方は要注意です。配当を申告したことで保険料が上がり、取り戻した税金より負担が増える、ということが起こり得ます。
私の場合は勤務先の健康保険なので、保険料は給与で決まり、配当を申告しても変わりません。私が申告できているのは、この条件があるからだと思っています。
私の考えを整理すると、こうなります。
| こういう人 | どうするか |
|---|---|
| 国内株を特定口座で持っているだけ | 何もしなくていい。20.315%で完結している |
| NISAを使っている | 受取方法が「株式数比例配分方式」かだけ確認する |
| 特定口座で米国株や米国ETFを持っている | 外国税額控除を検討する。申告しないと米国の10%は戻らない |
| ふるさと納税を多めにしたい | 申告で枠が増える。ただし国民健康保険の人は要注意 |
いちばん多くの人に効くのは、新NISAの配当金受取方法の確認だと思います。設定を変えるだけで、引かれていた20.315%がゼロになります。
配当金からは20.315%が自動で引かれ、特定口座なら確定申告は不要です。それでも私が毎年申告しているのは、ふるさと納税の枠を増やすためと、米国ETFで二重に取られた税金を取り戻すための2つです。
どちらも「配当を増やす」話ではありません。同じ配当から、受け取れるものを増やす話です。51銘柄まで増えてくると、この差は小さくありません。
ただし申告すれば合計所得金額が増えます。私は勤務先の健康保険なので影響がありませんが、国民健康保険の方は逆に損をすることもあります。一度選ぶと変更できないので、迷ったら税務署で相談してください。
※本記事は筆者個人の記録であり、税務上の助言ではありません。制度の説明は国税庁および自治体の公表資料にもとづいていますが、税制は改正されることがあり、記載は2026年8月時点のものです。有利かどうかは収入・家族構成・加入している健康保険などによって変わります。実際の判断は必ず税務署または税理士にご確認ください。