みずほリース(8425)の株主優待廃止と株価下落の理由|優待がなくなったあとに買った株の記録
よう
アラフォー独身男性の高配当株投資
高配当株を51銘柄持っていますが、その中で株主優待が廃止された銘柄があります。東京センチュリー(8439)です。
優待の廃止と聞くと悪い話に思えますが、この銘柄で実際に起きたのは逆でした。廃止と同じ日に増配が発表され、その後も配当は増え続けています。買ったときに年52円だった配当は、いま80円です。
ただ、この会社はずっと順調だったわけではありません。配当が2年止まった時期があり、その原因はロシアでした。2年3か月持った記録として、開示資料で確かめた数字を並べます。
買ったのは2024年6月、株価は1,461円でした。当時の年間配当予想は58円で、取得単価に対して3.97%です。
その半年前、2024年1月1日に1株が4株になる株式分割がありました。会社は開示で、新しいNISAの開始を踏まえて「投資単位あたりの金額を引き下げて、より投資しやすい環境を整備する」ためと説明しています。分割の直前(2023年12月29日)の終値は、いまの基準に直すと1,527円。実際の取引値は6,000円台でした。買いやすくなった直後に買ったことになります。
この記事で使う1株配当は、すべてこの分割を反映した数字です。分割前の配当と並べると4倍の差が出てしまうため、過去の金額も4分の1に直してそろえています。
廃止される前の優待は、毎年3月末の株主に対して次の内容でした(分割後の株数で表記)。
| 所有株式数 | 優待の内容 |
|---|---|
| 400株以上 | オリジナルQUOカード2,000円分 |
| 4,000株以上 | 同4,000円分(2年以上の保有で6,000円分) |
| 12,000株以上 | 同6,000円分(2年以上の保有で8,000円分) |
| 共通 | ニッポンレンタカーのご利用優待券 3,000円分1枚 |
※2023年11月10日「株式分割ならびに株式分割に伴う定款の一部変更、配当予想の修正および分割比率に基づく株主優待品贈呈基準の修正に関するお知らせ」より
ニッポンレンタカーは東京センチュリーのグループ会社です。優待の内容が自社グループのサービスとQUOカードで、金額としては小さいものでした。
開示のタイトルは「剰余金の配当(増配)及び株主優待制度の廃止に関するお知らせ」です。1つの開示に、次の2つが並んで書かれていました。
廃止の理由も書かれています。「株主の平等性確保の観点から」公平な利益還元のあり方を検討した結果、優待は廃止して今後は配当等による利益還元に集約する、という説明です。
同じ開示の中で、株主還元の方針についてもこう書いています。「累進配当を基本としつつ、利益成長による増配を目指してまいります」。累進配当とは、配当を減らさず、維持か増配のどちらかにするという方針のことです。
優待は株数に比例しないので、たくさん持っている株主ほど不利になります。会社が「平等性」という言葉を使ったのは、そこを整理したかったからだと読めます。
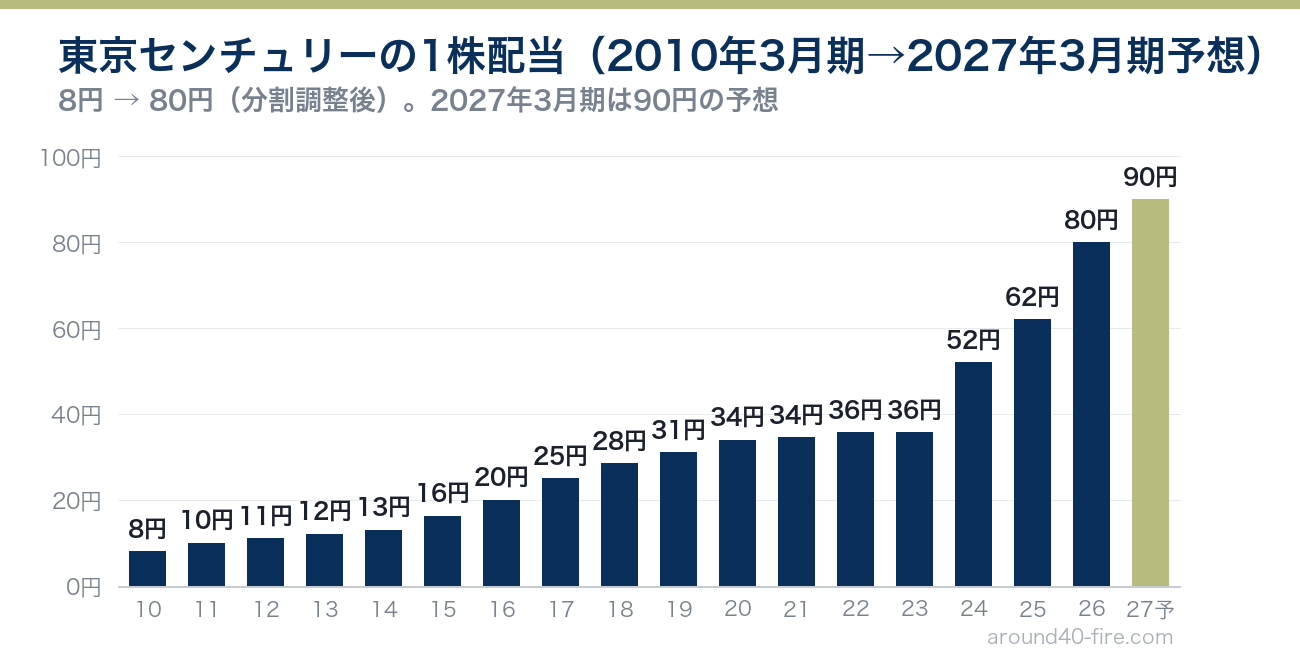
2010年3月期の8円から、2026年3月期は80円です。17期で10倍になっています。
特に増え方が変わったのは、私が買ったあとの3期です。
| 決算期 | 年間配当 | 取得単価1,461円に対する利回り |
|---|---|---|
| 2024年3月期 | 52円 | 3.56% |
| 2025年3月期 | 62円 | 4.24% |
| 2026年3月期 | 80円 | 5.48% |
| 2027年3月期(予想) | 90円 | 6.16% |
2026年3月期の80円は、期の途中で2回引き上げられた結果です。当初の予想は年68円でした。2025年11月7日に中間配当を34円から36円へ増配し、期末予想も36円として年72円に。さらに2026年5月11日、期末配当を予想の36円から44円へ8円増配して年80円になりました。
グラフをよく見ると、2022年3月期と2023年3月期は35.75円で止まっています。それまで毎年増えていたので、ここだけ動きが違います。
この時期に何があったかは、開示に残っています。
2022年4月18日、会社は米国の子会社Aviation Capital Group(航空機リース)がロシアの航空会社向けに約6億ドルのエクスポージャーを持っていると開示しました。内訳はリース機体8機が約3.8億ドル、融資・融資保証が約2.2億ドルです。
その後の処理は2段階でした。
| 時期 | 内容 | 金額 |
|---|---|---|
| 2023年3月期 第1四半期 | リース機体8機の帳簿価額を全額減損 | 約444億円 |
| 2023年3月期 第3四半期 | 融資・融資保証の全額を引当 | 約283億円 |
※2023年1月10日「2023年3月期における特別損失の計上および業績予想の修正に関するお知らせ」より。円換算のレートは開示に記載のもの
機体の返還が見込めず、融資についても「ロシア国外への移送手続きが滞り」回収の見通しが立たない、というのが会社の説明です。
ただし、この話には続きがあります。2025年11月7日の開示で、会社は業績予想を930億円から1,000億円へ上方修正しました。その理由が「ロシアの航空会社向けにリースしていた機体等を対象とする保険会社との訴訟において保険和解金の合意に至り、その受領金額が期初予想を上回った」ことです。損失を出した資産に保険が掛かっていて、訴訟を経てその一部が戻ってきていました。
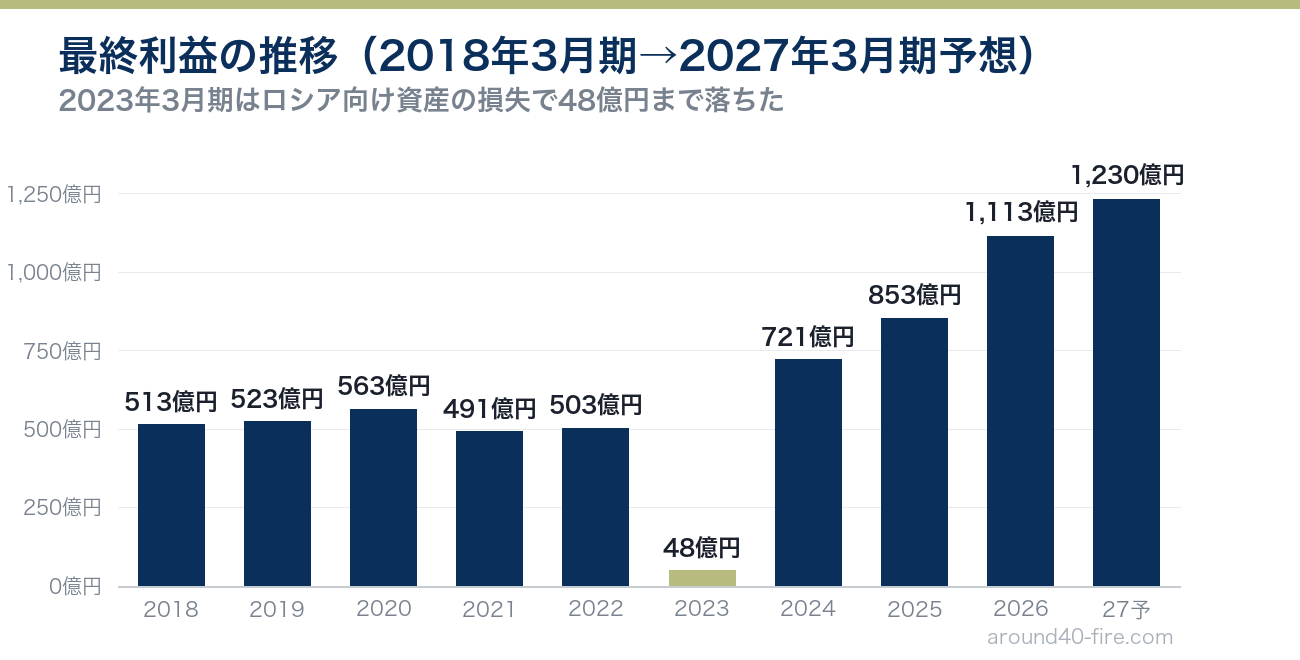
2023年3月期の最終利益は48億円です。前の期が503億円なので、10分の1以下になりました。それでも配当は減らさず35.75円を維持しています。この2年が、グラフで配当が横ばいになっている部分です。
私が買ったのは、この損失を出し切って利益が戻ったあとの2024年6月でした。
直近でも大きな損失が出ています。2026年4月6日、会社はバイオマス混焼発電事業で701億円の減損損失を計上すると開示しました。事業環境を踏まえて計画を見直した結果、当初見込んだ収益が得られなくなったためです。
開示にはもう一つ書かれていました。700億円の損失を出しながら、通期の最終利益予想1,000億円を据え置いています。理由は「各セグメントにおける資産売却益の計上等が当初計画を上振れて進捗する」ため、と書かれていました。
結果はその予想も超えました。2026年3月期の最終利益は1,113億円で過去最高です。同じ日(2026年5月11日)に期末配当の8円増配も決まりました。
ロシアのときと合わせると、この会社では4年間で2回、数百億円規模の損失が出ています。リース会社は他人に資産を貸す商売なので、その資産の価値が落ちたときに一度に損失が出ます。ただし今回は、それを吸収できる利益の規模になっていました。
先に結果を書くと、2024年6月に1,461円で買った株は、2026年9月末に2,640円です。+80.7%になりました。
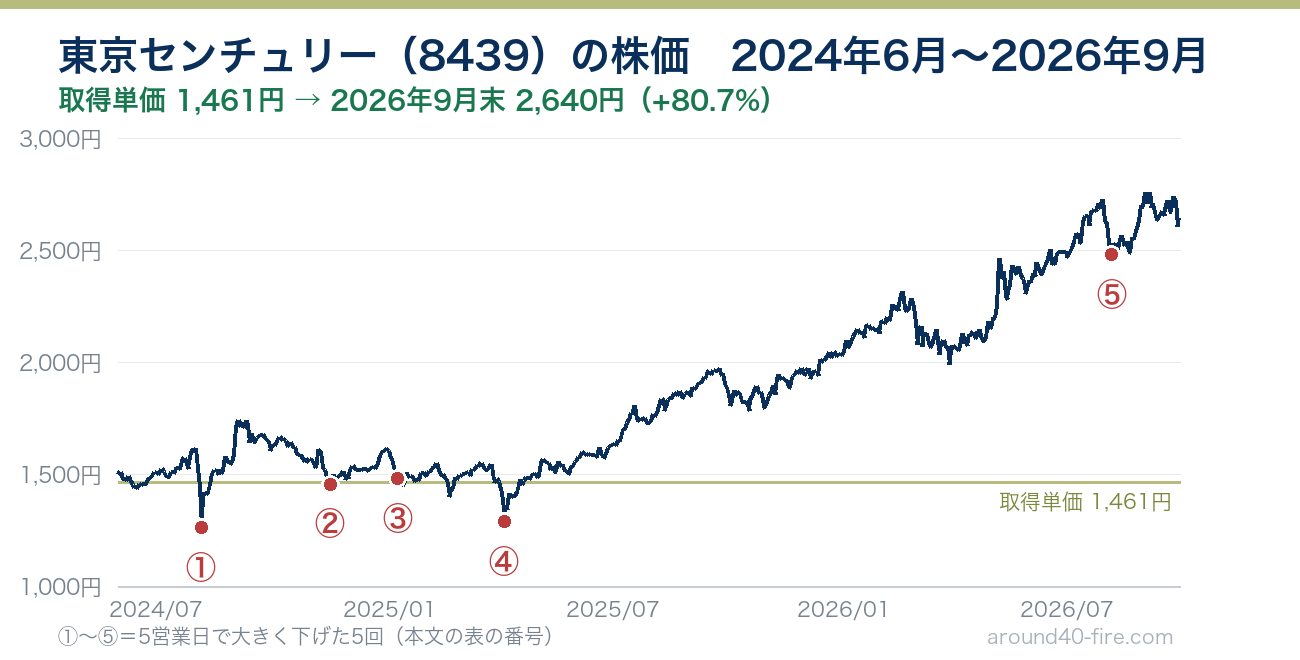
ただ、まっすぐ上がったわけではありません。買ってから2026年9月末までに、5営業日での下落率が大きかった順に5回(期間が重ならないように数えました)を、会社の開示と並べます。
| 期間 | 終値 | 下落率(日経平均) | その前後に出ていたこと |
|---|---|---|---|
| ① 2024年7月29日→8月5日 | 1,594円 → 1,261円 | -20.9%(-18.2%) | 会社の発表はなし |
| ② 2024年11月8日→15日 | 1,602円 → 1,454円 | -9.2%(-2.2%) | 11月8日に中間決算と、社長交代の発表 |
| ③ 2024年12月30日→2025年1月10日 | 1,603円 → 1,478円 | -7.8%(-1.8%) | 会社の発表はなし |
| ④ 2025年3月31日→4月7日 | 1,462円 → 1,287円 | -12.0%(-12.6%) | 会社の発表はなし |
| ⑤ 2026年7月29日→8月5日 | 2,725円 → 2,478円 | -9.1%(+7.9%) | 8月3日に決算と、航空機リース子会社の株の半分を伊藤忠商事に譲る発表など |
※かっこ内は、同じ期間の日経平均株価の動きです
①は日経平均が1日で-12.4%下げた2024年8月5日を含む期間です。東京センチュリーもこの日-12.8%で、1,261円は買ってからいちばん安い終値です。翌日は+9.5%戻しました。
④は2025年4月7日を含む期間で、この日は-7.0%(日経平均-7.8%)、翌日は+5.7%でした。どちらも会社からの発表はなく、相場全体の下げです。
②は、2024年11月8日の取引終了後に中間決算が出たあとです。中間期の純利益は431億円で前年より21.1%増え、通期の予想(純利益800億円)は据え置かれていました。同じ日に、2025年4月1日付で社長が交代することも発表されています。
株価は翌営業日の11月11日に-4.7%(日経平均は+0.1%)下がり、そのまま15日まで下げ続けました。決算の数字は悪くなかったので、何が理由だったのかは開示からは分かりません。
③の2024年12月30日から2025年1月10日までは、会社の適時開示が1件もありません(2024年12月26日から2025年2月7日まで、開示の一覧は空いています)。理由は分かりません。
⑤は、2026年8月3日の15時30分に、いくつかの発表がまとめて出た時期です。
| 発表 | 中身 |
|---|---|
| 第1四半期の決算 | 純利益351億円(前年より+59.1%) |
| 航空機リース子会社の株の譲渡 | Aviation Capital Group を持つ子会社の株の50%を伊藤忠商事に譲り、連結子会社から持分法の関連会社にする。特別利益は500億円程度(当社株主に帰属する純利益への影響は300億円程度)の見込み |
| 社債型種類株式の発行 | 伊藤忠商事と農林中央金庫に、合計120億円。議決権はなく、普通株式に換えることもできない |
ただ、日ごとに見ると、下げは発表の前から始まっていました。
| 日付 | 東京センチュリー | 出来事 |
|---|---|---|
| 7月30日 | -3.5% | — |
| 7月31日 | -0.2% | — |
| 8月3日 | -3.7% | 取引終了後に決算などを発表 |
| 8月4日 | -3.1% | — |
| 8月5日 | +1.2% | — |
下げた3日のうち2日は発表の前で、同じ期間の日経平均は+7.9%でした。発表のあとの8月4日の-3.1%が、どの発表への反応だったのかは切り分けられません。
私はこの5回のあいだ、特に何もしていません。
※出典:東京センチュリー「2025年3月期第2四半期(中間期)決算短信」「代表取締役の異動に関するお知らせ」(2024年11月8日)、「2027年3月期第1四半期決算短信」「連結子会社(特定子会社)の持分法適用関連会社への異動に関する基本合意書締結および特別利益の計上に関するお知らせ」「第三者割当による社債型種類株式の発行並びに資本金及び資本準備金の額の減少に関するお知らせ」(2026年8月3日)。開示の一覧はIRBANK、株価は各日の終値(IRBANK)、日経平均株価は日次終値
ここまでの結果を、自分の取得単価で見るとこうなります。
| 買ったとき(2024年6月) | いま(2026年9月末) | |
|---|---|---|
| 株価 | 1,461円 | 2,640円 |
| 年間配当 | 58円(当時の予想) | 80円(2026年3月期の実績) |
| 取得単価に対する利回り | 3.97% | 5.48% |
| いまの株価に対する利回り | — | 3.03% |
株価は+82.8%です。優待の制度はなくなりましたが、受け取る配当は2年3か月で1.5倍になりました。
優待の中身はQUOカード2,000円分とレンタカーの優待券で、金額としては配当の増え方のほうがはるかに大きくなっています。優待の廃止が、株主にとって必ずしも損になるとは限らないという例です。
ここまでの5.48%は私の取得単価に対する利回りで、これから買う人の利回りではありません。2026年9月末の株価2,640円で計算すると、実績配当80円で3.03%、会社予想の90円なら3.41%です。
判断材料になりそうな点を3つ挙げます。
優待が廃止されたあとも、この銘柄は売っていません。廃止と同じ開示で増配が発表され、そのあとも配当は増えているためです。
結果として、そのあと配当は62円から80円になり、今期は90円の予想です。優待の代わりに配当で返すという会社の説明は、いまのところそのとおりに実行されています。
東京センチュリー(8439)は、2025年5月に株主優待を廃止した会社です。ただし同じ開示で増配も発表し、そのあとも配当を増やしています。2024年6月に1,461円で買った私の取得単価では、利回りは3.97%から5.48%になりました。
一方で、ロシアの航空会社向け資産で約727億円、バイオマス混焼発電事業で701億円と、数百億円規模の損失を4年で2回出しています。それでも配当を減らさなかったこと、直近は損失を吸収して過去最高益になったことが、この銘柄を持ち続けている理由です。
※記載の数値は2026年9月末時点。配当・業績は東京センチュリーの適時開示(TDnet)とIRBANK、株価はIRBANKの日足終値によります。1株配当は2024年1月1日の株式分割(1株→4株)を反映した数字です。