【2026年8月】新NISA投資実績|いちばん安い日の翌日に買っていた
よう
アラフォー独身男性の高配当株投資
2024年1月に始まった新NISA。私はつみたて投資枠で、毎月10万円をS&P500のインデックスファンドに積み立てました。
この記事は、その1年目12か月ぶんの実績を1本にまとめた記録です。毎月の記事に書いてきた数字を並べ直すと、月ごとに読んでいたときには見えなかったものが見えてきました。
※この記事は2026年8月に、当時の月次記事をもとにまとめ直したものです。記載している数値は、各月の記事で公表した当時のものです。
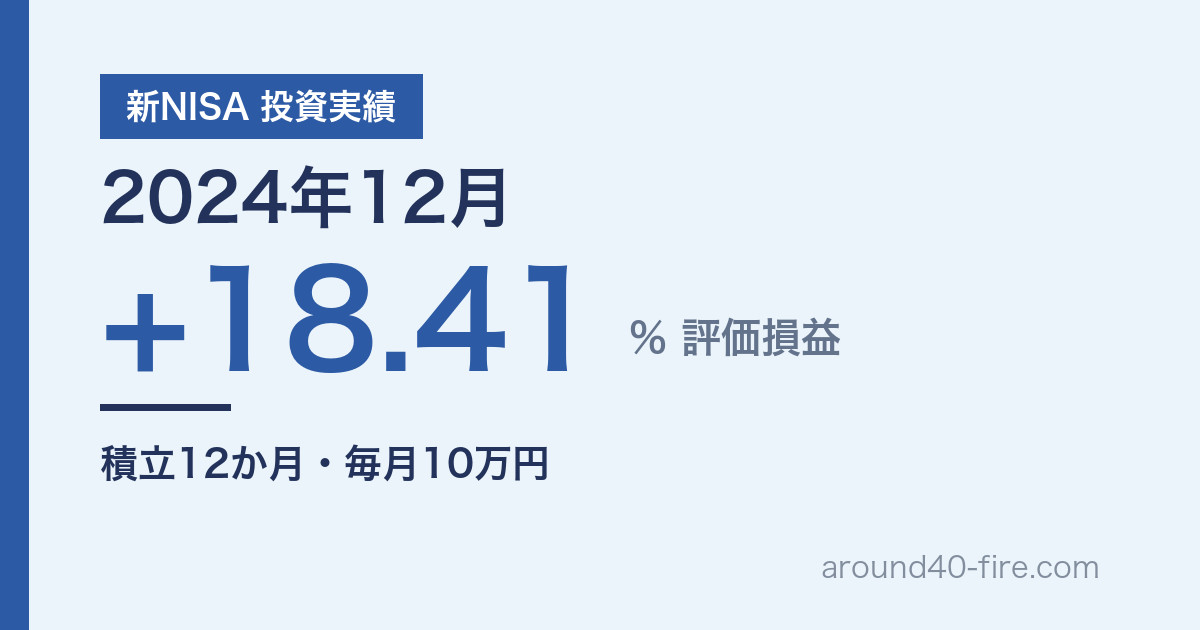
先に結論を書きます。2024年12月末時点で、評価損益は+18.41%でした。
内訳はシンプルです。
特別なことは何もしていません。むしろ「何もしなかった」というのが、この1年でいちばん書くべきことかもしれません。
毎月の記事で公開してきた数字を、1つの表にまとめました。基準価額は月末営業日の値です。
| 月 | 月末の基準価額 | 評価損益 | 前月比 | その月の出来事 |
|---|---|---|---|---|
| 1月 | 26,026 | +6.91% | — | 新NISA開始。初月から高い水準でのスタート |
| 2月 | 27,391 | +8.83% | +1.92pt | S&P500が堅調。クレカ上限5万円のため2回に分けて購入 |
| 3月 | 28,559 | +10.02% | +1.19pt | 日銀がマイナス金利を撤廃。円安が評価額を押し上げ |
| 4月 | 28,832 | +6.32% | -3.70pt | 初めて前月を下回った月。S&P500が-4.16% |
| 5月 | 29,510 | +9.84% | +3.52pt | 1か月で回復。クレカ上限が10万円に上がり1回決済に |
| 6月 | 31,789 | +16.42% | +6.58pt | この年の前半で最高の水準 |
| 7月 | 29,851 | +7.08% | -9.34pt | 1年で最大の下げ幅。日銀の利上げと円高 |
| 8月 | 29,198 | +4.09% | -2.99pt | 8/5に日経平均が4,451円安。それでも積立は止めず |
| 9月 | 29,562 | +5.01% | +0.92pt | わずかに回復 |
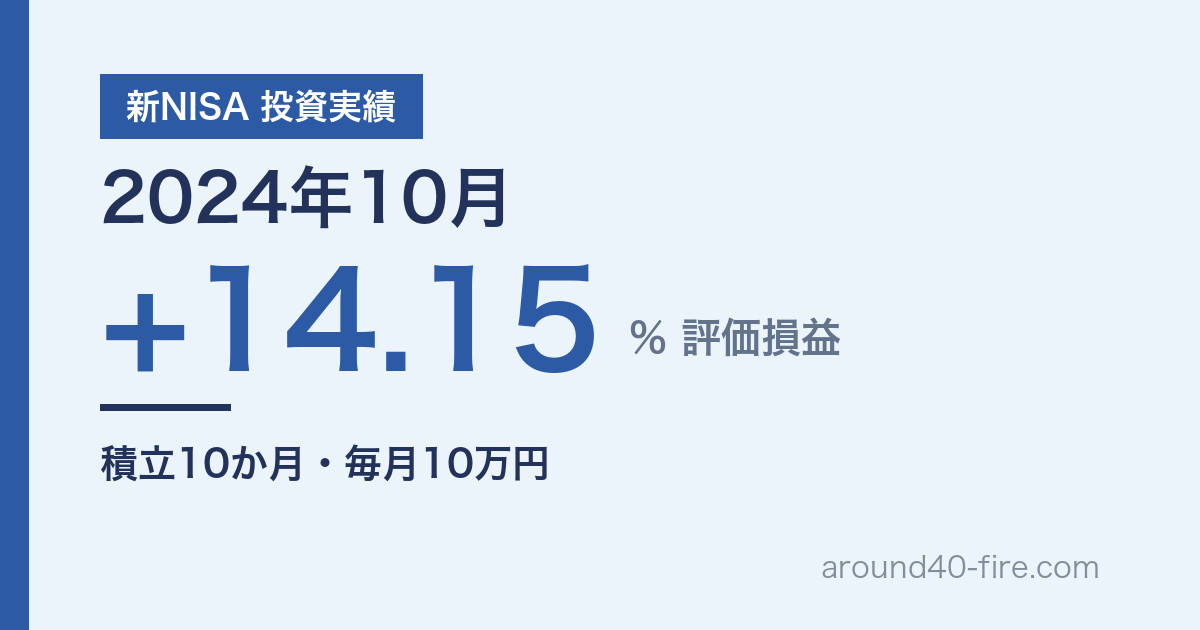
| 10月 | 32,262 | +14.15% | +9.14pt | 1年で最大の上げ幅 |
| 11月 | 32,695 | +14.49% | +0.34pt | 米大統領選を通過 |
| 12月 | 34,182 | +18.41% | +3.92pt | 1年目を最高益で着地 |
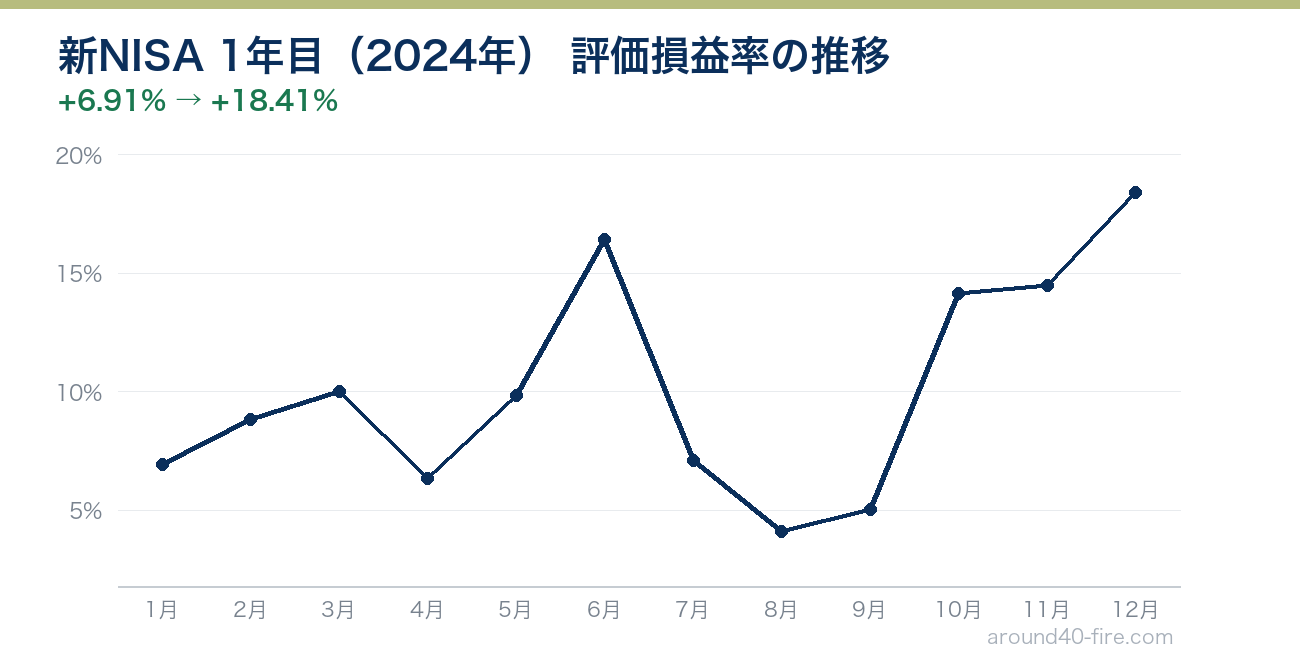
基準価額そのものは、1月末の26,026円から12月末の34,182円へ、11か月で+31.3%上がりました。ただし私の評価損益は+18.41%です。
この差が積立投資の性質です。1月に買った分は1年ぶん値上がりの恩恵を受けますが、12月に買った分はまだ1か月分しか受けていません。後から買った分ほど、伸びる時間が短い。だから指数の上昇率よりも、自分の損益率のほうが小さくなります。
逆に言えば、下落局面ではこれがクッションになります。
新NISA元年ということで注目が集まり、相場も素直に上がりました。6月末には+16.42%。正直なところ、この時期は「積立って簡単だな」と思っていました。
唯一のつまずきが4月です。S&P500が-4.16%と調整し、評価損益が+10.02%から+6.32%へ。積立開始後、初めて前月を下回った月でした。ただ翌5月には+9.84%まで戻っています。
7月31日に日銀が追加利上げに踏み切り、そこから相場が崩れました。8月5日には日経平均が1日で4,451円安という過去最大幅の下落を記録しています。
私の評価損益は6月の+16.42%から、7月に+7.08%(前月比-9.34pt)、8月に+4.09%まで落ちました。2か月で12ポイント以上の減少です。
このとき何をしたか。答えは「何もしなかった」です。積立の設定はそのまま、金額もそのまま、8月分も9月分も予定どおり買っています。
10月に前月比+9.14ptという1年で最大の上げ幅を記録し、+14.15%まで一気に戻りました。そして12月末に+18.41%。1年目を最高益で終えています。
ただし、これは米国株が絶好調だったからではありません。12月のS&P500は月間-2.50%と下げています。それでも評価損益が伸びたのは、ドル円が150円前後から157円前後へ円安に進んだからです。
7月は-9.34pt、10月は+9.14pt。この2か月で私がやったことは、どちらも「10万円を積み立てた」だけです。まったく同じ行動で、結果が正反対に動きました。
月ごとの増減は、自分の判断の良し悪しを表していない。これが数字で腹落ちしたのが、1年目のいちばんの収穫でした。
12月がわかりやすい例です。S&P500は下がったのに、評価損益は+3.92pt増えました。円安が株価の下落を打ち消して、さらにお釣りが来た形です。
S&P500のインデックスファンドを買うということは、米国株の値動きと、ドル円の値動きを両方受け取るということです。円高に振れれば、逆のことが起こります。
細かい話ですが、実際にやってみないと気づかない点です。私はSBI証券のクレジットカード決済を使っていますが、2024年4月までは上限が月5万円でした。
そのため1〜4月は「クレカで5万円+現金で5万円」と2回に分けて購入しています。5月から上限が10万円に引き上げられ、1回で済むようになりました。
ここからは、2024年の12か月を1か月ずつ振り返ります。数字は当時の月次記事に書いたものです。評価損益は、積み立てた元本に対する割合です。
つみたて投資枠で、毎月10万円をeMAXIS Slim 米国株式(S&P500)に積み立てる方針で始めました。年末年始で市場が開いていなかったため、1月分の約定は1月5日です。クレジットカード決済の上限が5万円だったので、カード5万円+現金5万円の2回に分けています。積立を設定すれば基本はほったらかしになるので、高配当株投資に時間を割ける、という位置づけです。
買付日の設定を誤っていて、カード分が1日、現金分が2日と、2日に分かれて約定しました。この月、クレジットカード積立の上限を月5万円から10万円に引き上げる改正が決まり、SBI証券と楽天証券が対応を発表しています。好調なときほど浮かれすぎず、相場が良くても悪くても毎月の積立は変えない、と書いています。
SBI証券のカード決済の上限は10万円に上がりましたが、10万円で設定できたのは5月分からで、この月も5万円ずつ2回の購入でした。三井住友カードの積立のポイント付与率が、2024年11月買付分から変わると発表されました。2026年7月に足した追記では、ポイントが下がったあとも積立額は変えず続けた、としています。
4月22日にTポイントとVポイントが統合され、SBI証券でVポイントを設定していた人は設定のやり直しが必要でした。評価額が減るのは気持ちの良いものではないが、基準価額が下がった月に同じ金額を積み立てれば多くの口数を買えるので、積立は止めずに続ける、と書いています。
この月から、カード決済の上限が10万円になり、1回で積み立てられるようになりました。S&P500の上位10社に投資する投資信託が5月15日に出たことも紹介していますが、自分はS&P500の1本で積み立てる方針のままです。4月に下げた局面でも積立を止めなかったことが、5月の回復で報われた形だと書いています。
評価益が大きいときほど下落への備えも意識しておく必要があるが、やることは変わらず、毎月積み立てるだけ、と書いています。
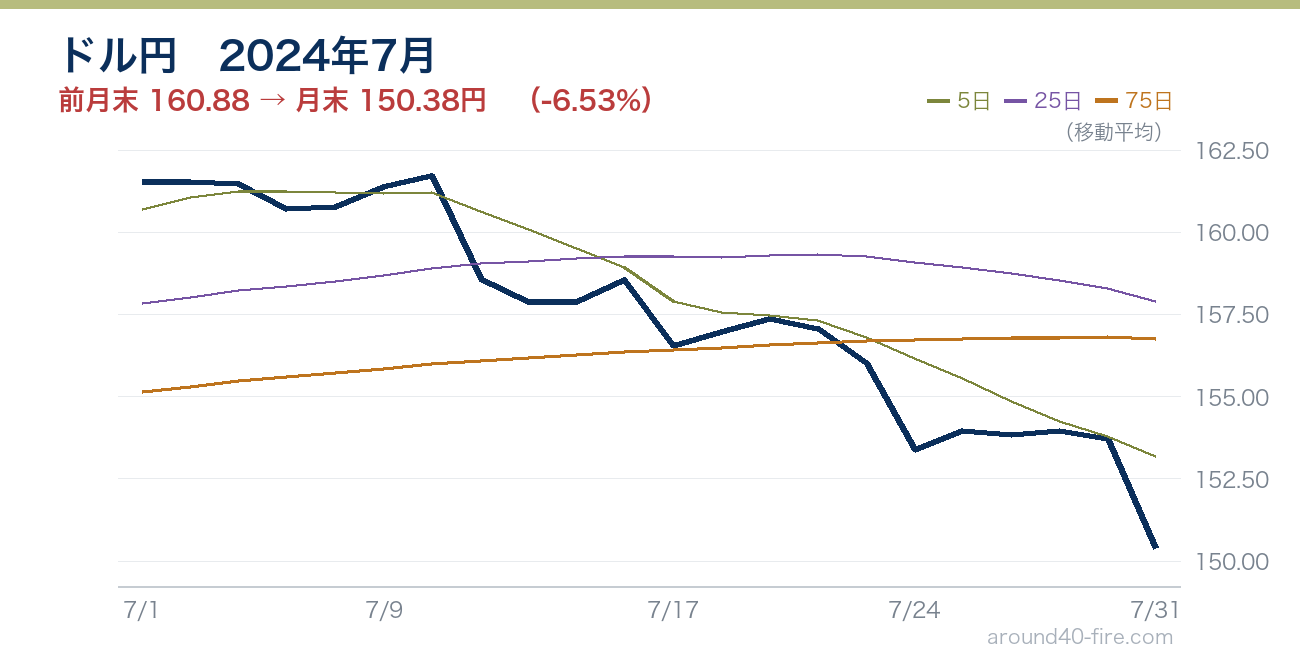
7月中旬からの下落に、きれいな右肩下がりの円高が拍車をかけた月でした。7月25日に出た確定拠出年金(企業型DC・iDeCo)の拠出上限を引き上げる提言も紹介しています。自分は「NISA > iDeCo」の順で考えていて、iDeCoの積立額は増やさない予定でした。理由は、いまの積立額で退職所得控除とほぼ同じ額になる見込みであることと、65歳まで引き出せず約20年も資金が拘束されることです。
SNSでは新NISAを売ったという声も見られ、自分の評価損益も一時マイナスに転じる場面がありましたが、積立の方針は変えませんでした。急落時に売るとその後の回復を受けられないこと、基準価額が下がった8月に買えた分は回復のときに値上がりすることを、この月の記録として残しています。
9月27日の自民党総裁選では、ドル円がわずか2時間で146.507円から143.127円まで動きました。金融所得課税の強化の議論について、強化するなら対象を高所得者に絞るかどうかがポイントで、所得にかかわらず強化するのは投資を進める方針と逆行する、という自分の見方も書いています。
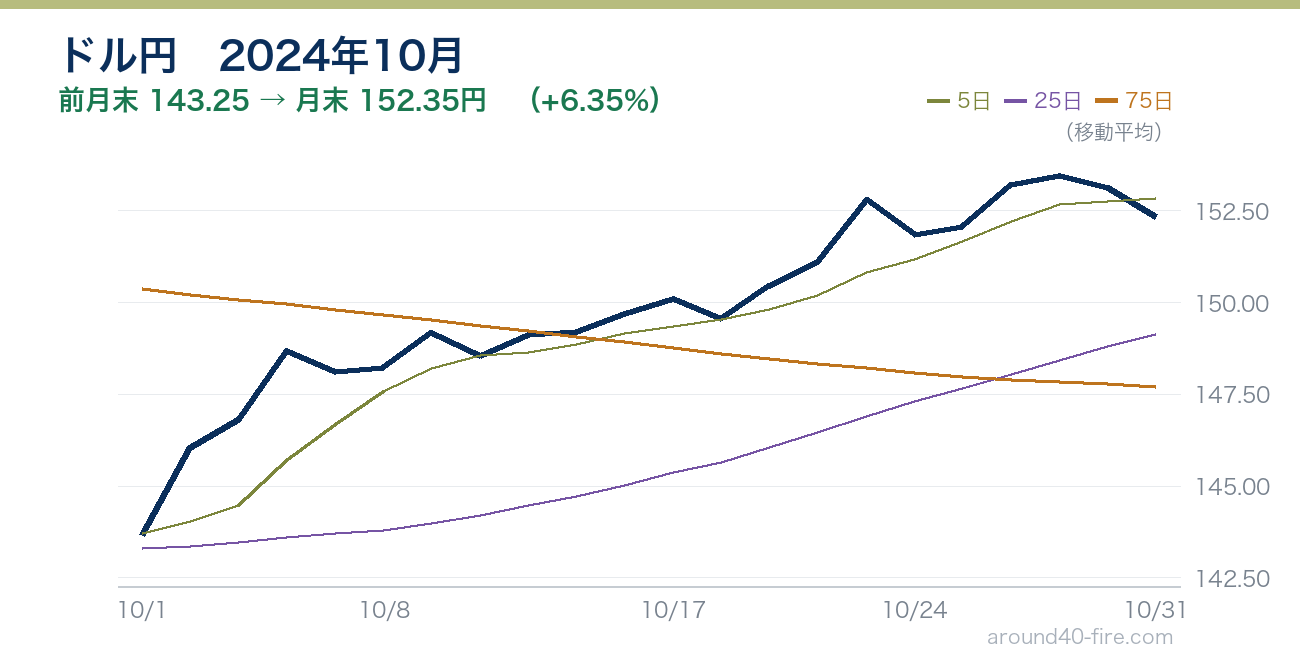
10月27日の衆院選で与党が過半数を割りましたが、前月に触れた金融所得課税の強化の話はほとんど聞かなくなりました。11月の米大統領選についても、積立では見守るしかないので、結果に一喜一憂しない、という姿勢です。株価が下がっても円安なら評価額は増える、ということがはっきり出た月でした。
大統領選の結果で一時は円安・株高になりましたが、月末には月初より円高になりました。新大統領の就任は1月20日で、それまではどちらに振れる可能性もある、と見ていました。大きなイベントの前でも、予測して売買せず積み立てを続ける、と書いています。
S&P500は2024年の1年で+23.31%でした。米国の利下げで金利差が縮まれば円高になるはずが、米国債の金利がそれ以上に上がって金利差が広がり、円安が進んだと書いています。2025年も積立の方針は変えず、相場の動きに左右されずに続ける、としています。
積立は2025年以降も同じ方針で続けています。銘柄も金額も変えていません。
新NISA1年目の結果は+18.41%でした。ただ、この数字自体は相場が良かっただけとも言えます。
私にとって意味があったのは、7月・8月に評価益が半分以下になっても、積立を止めなかったという記録が残ったことのほうです。次に同じことが起きたときに、この1年の表を見返せば「前もこうだった」と確認できます。
毎月の実績はこれからも公開していきます。